(서울=뉴스1) 김민석 기자 = 반도체 검사장비 업체 넥스틴(348210)이 올해 2분기 연결 기준 매출 208억 원을 올리고도 영업적자를 벗어나지 못했다. 통상 분기 매출이 200억 원 안팎이면 손익분기점을 넘길 수 있다는 평가를 받았지만, 중국으로 고수익 장비 판매는 줄고 연구개발(R&D)·인력 투자비는 늘어난 영향이다.
18일 금융감독원 전자공시시스템에 따르면 넥스틴의 올해 2분기 연결 기준 매출은 208억 원으로 전년 동기보다 10.0% 감소했다. 같은 기간 영업손실은 8억 원으로 지난해 2분기 영업이익 26억 원에서 적자로 전환했다. 2분기 순이익은 13억 원으로 집계됐다.
상반기 연결 기준 매출은 288억 원으로 전년 동기 402억 원보다 28.5% 줄었다. 영업손익은 지난해 상반기 60억 원 흑자에서 올해 63억 원 적자로 전환했다. 순손익도 19억 원 안팎 흑자에서 12억 원 순손실로 돌아섰다. 올해 1·2분기 적자가 이어지면서 본업 수익성에 경고등이 켜졌다는 분석이 나온다.
넥스틴의 수익성 부진은 제품 중심이던 매출에서 용역 비중이 높아진 점과 맞물려 있다는 평가가 나온다. 상반기 제품 매출은 약 188억 원으로 전년 동기 약 319억 원보다 41%가량 감소했다. 반면 장비 설치·수리와 웨이퍼 검사 등을 포함한 용역 매출은 약 98억 원으로 18% 늘었다.
전체 매출에서 제품 매출 비중은 전년 상반기 79%대에서 올해 상반기 65.5%로 낮아졌다. 같은 기간 용역 매출 비중은 20%대에서 34.2%로 높아졌다. 제품 매출 감소분을 용역 매출이 일부 보완했지만, 매출 구성 변화만으로는 늘어난 고정성 비용을 상쇄하지 못했다는 분석이다.
상반기 매출총이익률은 약 48%를 기록했다. 매출 감소에도 연구개발과 인력 관련 비용 부담이 지속되면서 영업적자를 기록한 것으로 풀이된다.
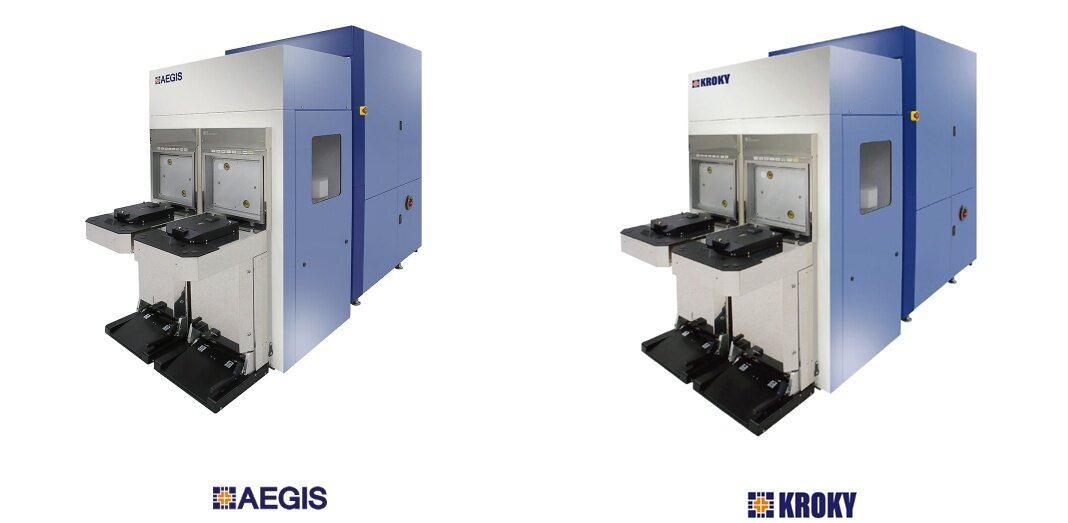
제품별로는 HBM 검사장비 '크로키'(KROKY)의 매출 공백이 컸다. 크로키의 상반기 매출은 59억 원으로 전년 동기(200억 원)보다 70.6% 감소했다.
중국 지역 매출은 전년 상반기 115억 원에서 올해 상반기 약 64억 원으로 44%가량 줄었다. 중국향 AEGIS·크로키 장비 매출이 줄어든 영향으로 해석되지만, 회사는 장비별·고객별 중국 매출을 별도로 공개하지 않았다.
중국은 실적 변동에 큰 영향을 미쳐 온 시장이다. 미국의 첨단 반도체 장비 규제와 중국의 공급망 자립 기조는 한국 장비업체에 기회가 될 수 있다. 다만 중국 현지 검사·계측 장비 업체들도 기술력과 양산 실적을 축적하고 있어 넥스틴이 해외 장비의 대체 공급자 지위를 계속 유지할 수 있을지는 미지수다.
넥스틴은 중장기 성장동력 확보를 위해 비용 투입을 늘리고 있다. 상반기 R&D 비용은 약 62억 원으로 전년 동기 48억 원보다 30%가량 증가했다. 매출 대비 R&D 비중은 21.7%에 이른다.
연구개발 인력과 전체 인원이 늘어난 데다 주식보상 비용도 확대되면서 기존 영업 레버리지 구조가 약화했다는 분석이 나온다.
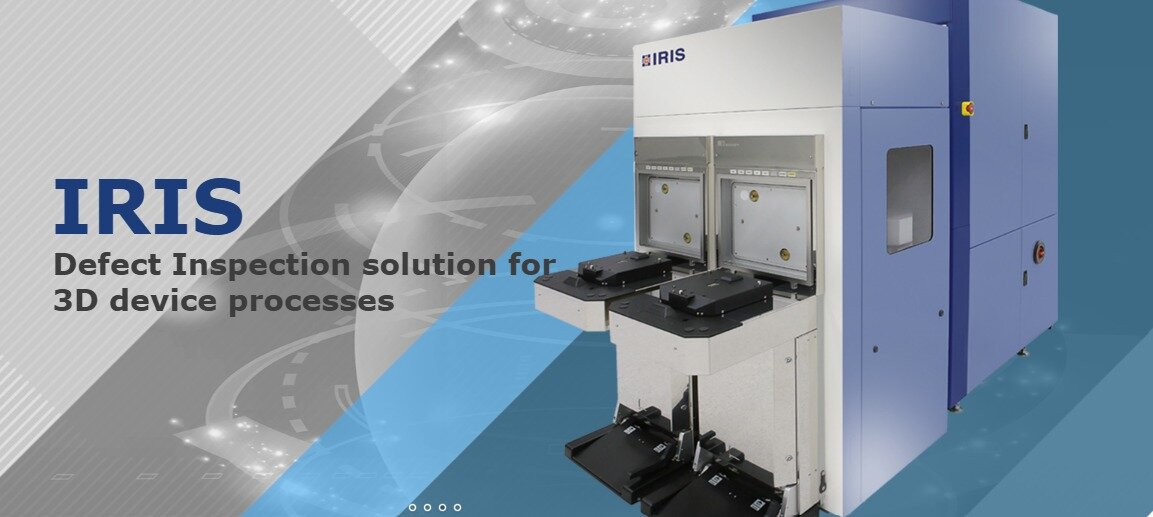
넥스틴은 기존 이지스·크로키에 더해 3차원 검사장비 '아이리스-II'(IRIS-II), 첨단 패키징 검사장비 '아스퍼'(ASPER)로 제품군을 넓히고 있다. 지난달엔 아스퍼를 중국 우시 법인 나커신에 선적하며 전공정 중심의 사업 구조를 첨단 패키징 검사 분야로 확대했다.
회사는 최근 SK하이닉스와 254억 4000만 원 규모 웨이퍼 검사시스템 공급계약도 체결했다. 계약 기간은 2027년 11월25일까지다. 대형 수주 자체는 긍정적이지만, 납품·검수 일정에 따라 매출 인식 시점이 나뉠 수 있는 만큼 올해 하반기 실적 개선 폭을 곧바로 가늠하기는 어렵다는 분석이다.
업계 관계자는 "넥스틴은 장비 한두 대의 납품 여부에 따라 분기 실적 변동성이 큰 구조"라며 "하반기 실적은 중국 우시 공장의 인증과 고객사 등록이 실제 수주로 이어지는지와 국내 HBM 고객사향 장비 출하가 얼마나 반영되는지에 달렸다"고 설명했다.
이어 "SK하이닉스와 수주도 향후 실적에 얼마나 기여할지 판단하려면 장비별 첫 납품일과 분할 공급 횟수, 검수 조건을 확인해야 한다"고 했다.
ideaed@news1.kr