(세종=뉴스1) 전민 기자 = 외국인이 최근 두 달 새 코스피에서 40조 원 가까이 순매도했지만, 원화는 주요국 통화 가운데 '나홀로 강세'를 이어가고 있다. 반도체 수출 호황에 따른 달러 유입이 외국인 매도로 늘어난 달러 수요를 상쇄하면서, 달러·원 환율은 넉 달 새 220원 넘게 떨어져 약 2년 만의 최저 수준으로 내려왔다.
시장에서는 대규모 경상수지 흑자를 바탕으로 환율이 1300원 아래로 내려가고, 내년에는 1250원까지 하락할 수 있다는 전망이 나온다. 신현송 한국은행 총재도 원화가 여전히 저평가돼 있다며 추가 강세 여지를 강조했다.
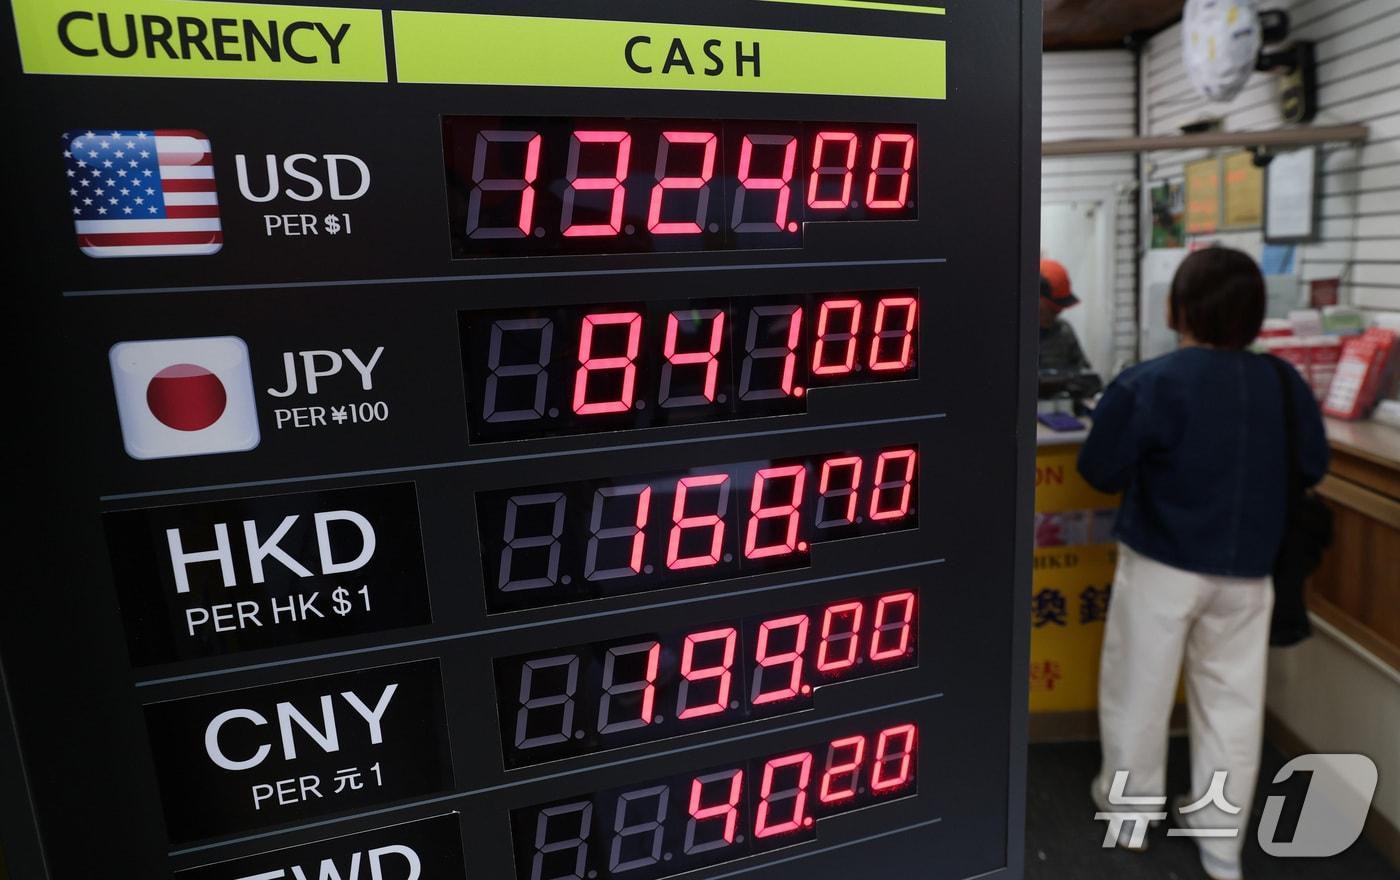
25일 금융권에 따르면 지난 23일 서울외환시장에서 달러·원 환율 주간 거래 종가(오후 3시 30분 기준)는 전 거래일보다 0.4원 오른 1324.6원을 기록했다. 환율은 지난 16일 1331.4원에서 22일 1324.2원까지 5거래일 연속 하락하며 약 2년 만의 최저 수준으로 내려왔다.
23일에는 미국 인공지능(AI) 관련 기술주 급락과 외국인의 대규모 주식 매도로 6거래일 만에 상승 전환했지만, 수출업체의 달러 매도 물량에 막혀 소폭 오르는 데 그쳤다.
불과 넉 달 전과 비교하면 분위기가 완전히 바뀌었다. 환율은 중동전쟁 격화로 지난 3월 1500원을 넘어선 뒤 6월 30일 1549.4원까지 치솟았다. 글로벌 금융위기 당시인 2009년 3월 이후 최고치를 기록했다.
이후 7월 8일 1500원 아래로 내려온 환율은 7월 말 1430원대, 8월 말 1360원대로 하락했다. 이달 12일에는 1335.1원으로 2년 만에 최저를 기록했고, 22일 1324.2원까지 내려왔다.
고점 대비 넉 달 새 220원 넘게 떨어진 셈이다. 원·엔 재정환율도 21일 100엔당 837.81원으로 마감하며 2008년 1월 이후 최저 수준까지 내려갔다.
눈에 띄는 대목은 외국인의 대규모 주식 매도에도 환율이 하락하고 있다는 점이다. 한국거래소에 따르면 외국인은 9월 1일부터 이달 23일까지 유가증권시장에서 약 39조 9500억 원을 순매도했다. 35거래일 가운데 23거래일이 매도 우위였다. 9월 한 달간 21조 5920억 원, 이달 들어서도 18조 3580억 원어치를 팔았다.
그런데도 환율은 같은 기간 8월 31일 1368.6원에서 23일 1324.6원으로 44원 내려왔다. 통상 외국인의 주식 매도는 달러 수요를 늘려 환율을 끌어올리는 요인이다.
차영후 유진투자증권 연구원은 보고서에서 "추가 원화 약세 기대가 만연했던 지난 6월 분위기였다면 달러·원 환율을 1400원대 위로 밀어 올리기에 충분했을 법한 매도 규모"라며 "잇따른 대외 악재와 외국인의 대규모 국내주식 순매도 속에서도 원화 강세가 이어지고 있다는 것은 대외 요인이 안정될 경우 그만큼 환율이 내려갈 에너지가 크다는 방증"이라고 분석했다.
원화는 주요국 통화 가운데서도 독보적인 강세를 보이고 있다. 지난 9월 미국 연방공개시장위원회(FOMC) 이후 달러인덱스가 1.4% 올랐지만 원화는 달러 대비 3.8% 절상됐다. 같은 기간 유로화는 2.0%, 엔화는 1.2%, 대만달러는 2.4% 각각 절하됐다.
원화 강세를 이끄는 건 반도체 수출 호조에 따른 수출기업의 달러 매도다. 한은은 올해와 내년 경상수지 흑자를 각각 4500억 달러, 4300억 달러로 전망하고 있다. 국내총생산(GDP) 대비 20% 내외로, 지난해(6.5%)나 2010년 이후 평균(4.2%)과 비교해 전례 없는 규모다.
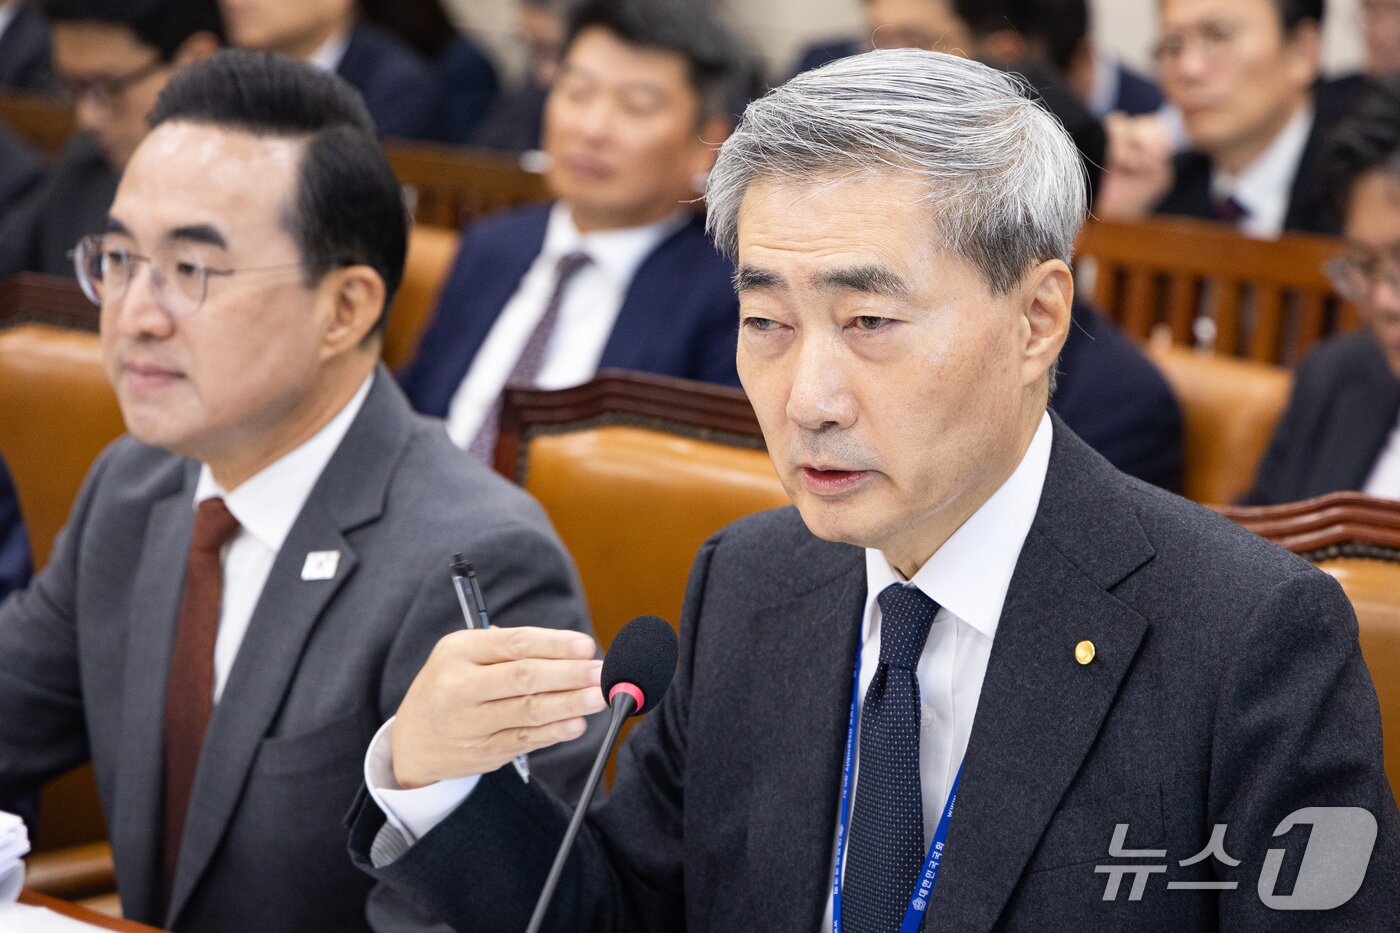
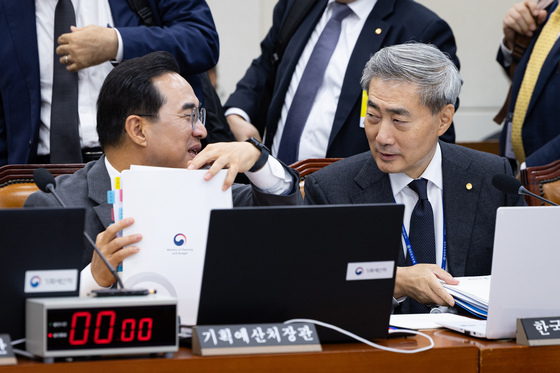
통화당국 수장도 환율 하향 안정에 대한 의지를 연일 드러내고 있다. 신현송 한은 총재는 23일 국회 재정경제기획위원회 종합감사에서 "아직도 고환율인 상황에서는 경제의 균형을 다시 맞추고 내수 쪽으로 활동을 증가시킨다는 면에서 추가로 강세로 가는 것이 조금 더 적절하지 않나 생각한다"고 말했다. 금리 인상기 환율 하락 가능성을 묻는 질의에도 "충분히 그럴 여지가 있다"고 답했다.
신 총재는 원화가 정상 수준을 되찾아 가는 과정이지만 아직 도달하지 않았다며 "원화가 추가로 강세로 갈 여지가 있다"고 거듭 강조했다.
근거로는 실효환율을 들었다. 실효환율은 교역 상대국 통화들을 교역 비중으로 가중평균해 산출한 환율로, 수치가 높을수록 통화가치가 강하다는 뜻이다. 2000년 이후 국제결제은행(BIS) 실효환율 지수 평균은 101 정도인데, 8월 말 기준으로는 89 수준에 그쳤다.
전날 통화정책방향 기자간담회에서도 같은 메시지를 냈다. 신 총재는 "달러·원 환율로 보나 실효환율 기준으로 보나 지금 환율이 예년보다는 아직도 원화가 약세라는 것은 사실"이라며 하향 안정 추세가 앞으로도 계속 이어질 것으로 판단했다. 초여름 고환율은 비정상적인 예외였고, 이후 빠른 하락은 이를 되돌리는 과정이었다는 평가도 내놨다.
한은은 지난 7·8월 연속 금리 인상이 환율 안정에 기여했다고 보고 있다. 신 총재는 연속 인상을 '호미질'에 빗대며 이번 동결은 그 결실이라고 표현했고, 통화정책방향 모두발언에서도 환율 하락 배경으로 경상수지 흑자와 함께 '통화정책의 기조 전환'을 꼽았다. 그는 "한국은행은 환율에 대해 시장의 중심을 잡아주고 신뢰의 구심점이 되도록 계속 노력하겠다"고 했다.
원화 강세의 효과도 적극적으로 부각했다. 한은은 원화가 10% 정도 강세로 가면 가장 취약한 1분위 가계의 구매력이 4% 이상 높아지고, 5분위보다 효과가 훨씬 커 양극화 해소에도 도움이 된다고 분석했다.
시장에서도 하방 압력이 우세하다는 전망이 나온다. 차 연구원은 "향후 1년 이상은 국내로의 자금유입(원화 강세) 효과가 외화 재유출 압력을 웃돌 것"이라며 "반도체 주주환원과 메가프로젝트 관련 투자만으로도 연 2100억 달러의 외화 환류 효과가 기대된다"고 밝혔다. 이는 최근 3년 추세의 연간 증권·직접투자 순유출액(1300억 달러)을 웃도는 규모다.
차 연구원은 환율 하단이 1300원대 아래에서 형성될 가능성이 높다고 보고, 내년 달러·원 환율 범위로 1250~1420원을 제시했다.
이정훈 대신증권 연구원도 "무역흑자 규모가 너무 거대해 자본유출 압력을 상쇄하고도 남는 수준"이라며 "지난 2~3년간 외환시장을 지배하던 내러티브는 자본유출이었지만 이제는 다시 무역수지로 이동했다"고 진단했다.
이 연구원은 국민연금의 환헤지 중단에 대한 경계심 등을 감안하면 1320원 부근에서 단기적으로 하락세가 주춤할 수 있다면서도 "수급의 힘과 내년 상반기 달러 약세를 반영해 상반기 중 1200원대 진입을 시도할 것"이라고 내다봤다.
그간 환율 상승 기대가 고착화돼 가계와 기업의 달러 매도를 지연시켰지만, 이번 환율 급락이 이들의 환전 행태에 변화를 가져올 수 있다는 분석도 덧붙였다.
변수는 반도체 업황의 지속성이다. 원화 강세의 원동력이 경상수지 흑자인 만큼, 중국 창신메모리(CXMT)의 D램 점유율 확대나 AI 투자 둔화 우려 등이 현실화하면 흐름이 달라질 수 있다. 미국의 금리 인상 기조와 중동 사태 전개도 환율 향방을 가를 요인으로 꼽힌다.
min785@news1.kr