키움證 "삼성전자, 메모리가 정체에도 HBM 급성장…중장기 투자 유효"
- 한유주 기자
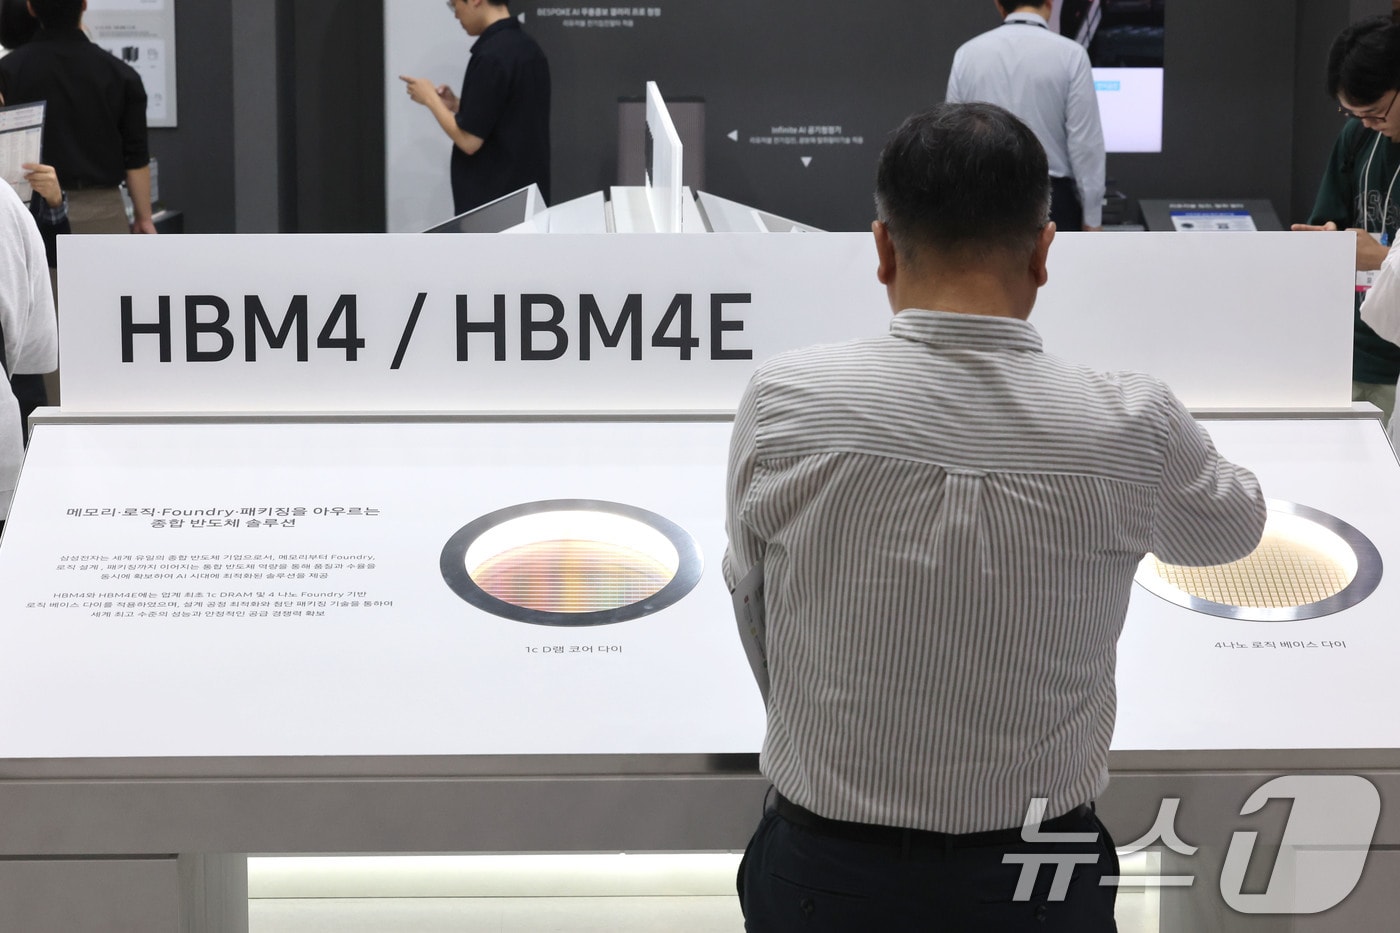
(서울=뉴스1) 한유주 기자 = 키움증권은 23일 삼성전자(005930) 주가가 범용 메모리 가격 정체 우려에 조정을 보였지만, HBM과 파운드리 시장 저변을 넓히며 중장기 모멘텀이 강화되고 있다고 판단했다. 이에 중장기 매수 관점이 유효하다 보고, 투자의견 '매수'와 목표주가 35만원을 그대로 유지했다.
키움증권은 올 3분기 삼성전자 영업이익을 전 분기 대비 19% 증가한 107조 원으로 추정했다. 당초 키움증권의 기존 전망치(122조 원)를 하회하는 수준이다.
박유악 키움증권 연구원은 "달러·원 평균 환율 하락이 예상보다 급격히 발생했고 범용 D램 가격 상승률이 기대치를 하회할 것으로 판단하기 때문"이라고 말했다.
다만 "HBM부문 실적은 예상대로 큰 폭의 성장세를 보이고 있으며 파운드리 역시 HBM4 베이스 다이 양산 및 엑시노스2700 생산 확대에 힘입어 수익성 개선을 이룰 것으로 보인다"고 전망했다.
4분기 영업이익은 전 분기 대비 4% 성장한 111조 원을 전망했다. 그간 실적을 견인했던 범용D램과 낸드 가격 상승세가 정체되며 소폭 성장에 그칠 것이란 판단이다. 다만 HBM과 파운드리가 급격한 성장세를 이어갈 것이라 전망했다.
박 연구원은 "삼성전자 주가는 그동안 실적 성장을 견인했던 범용 메모리 부문에 대한 시장 우려 속에서 급락한 뒤 회복세를 보이고 있다"며 "범용 메모리의 경우 중국 창신메모리, 양쯔메모리와의 점유율 경쟁 하에서 가격 하락 압력이 높아질 것으로 예상되지만 HBM과 파운드리 부문이 시장 점유율을 확대하며 신성장 동력으로 자리매김할 것이라 판단하고 있다"고 전망했다.
이어 "삼성전자에 대한 투자 포인트를 '범용 메모리 가격 상승'에서 'HBM과 파운드리 시장 점유율 확대'로 옮기고 중장기적 관점에서 매수 접근할 것을 추천한다"고 말했다.
why@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.