SK증권 "F&F 4분기 실적 부진 우려…목표가 13% 하향"
- 김정은 기자
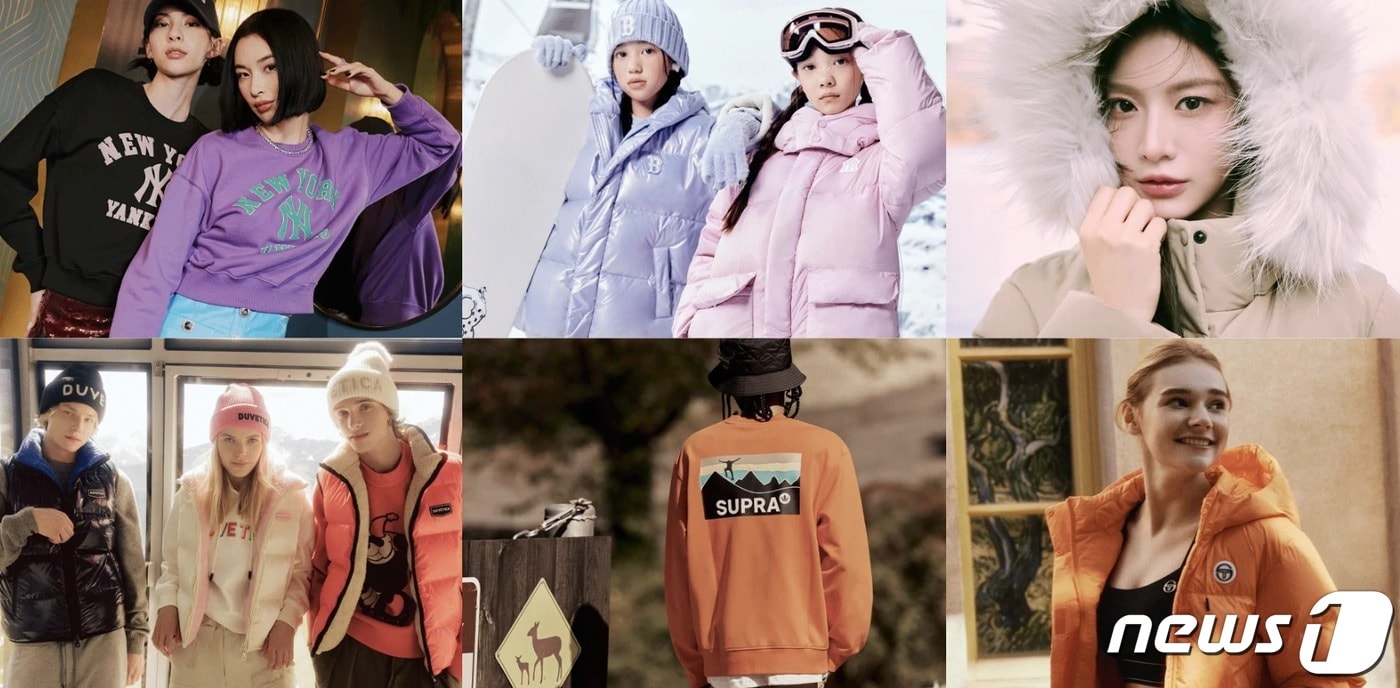
(서울=뉴스1) 김정은 기자 = SK증권(001510)은 14일 F앤F(383220)의 목표가를 기존 15만원에서 13만원으로 하향조정했다. 중국 내 피어그룹의 멀티플 하락을 반영하면서다. 투자의견은 '매수'를 유지했다.
형권훈 SK증권 연구원은 "F&F의 4분기 실적은 매출액은 전년 동기 대비 8.1% 증가한 6040억원, 영업이익은 15.1% 늘어난 1785억원으로 전망한다"며 "중국 매출은 MLB 출점이 지속되며 견조한 성장 이어갈 것이나, 내수 부문 실적은 소비 여건의 부진이 지속됐고 기온이 평년보다 매우 따뜻했던 탓에 작년 대비 부진할 것"이라고 분석했다.
형 연구원은 "올해 F&F 실적에서 지속적인 하방 압력으로 작용한 건 내수 부문"이라며 "국내 소비 여건이 매우 안 좋았던 탓에 디스커버리와 MLB 모두 작년 대비 매출액 역성장 흐름이 지속됐다"고 설명했다.
이어 "올해 내수 의류 소비는 매크로 환경과 해외여행 수요 강세, 엘니뇨로 인한 따뜻한 날씨의 영향을 동시에 받았다"며 "모든 악재가 겹쳤던 만큼 2024년을 한껏 낮아진 실적 기저로 시작한다"고 했다.
그러면서 "주가가 바닥권에 근접했다고 판단한다"며 "내년에 실적 성장의 가시성이 매우 높아지는 구간에 진입한다는 점과, 신규 브랜드 모멘텀이 여전히 유효하기에 비중을 늘려볼 만한 주가 레벨이라고 판단한다"고 덧붙였다.
1derland@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.