NH證 "골프존, 자회사 부진·비용 증가…목표가 하향"
- 공준호 기자
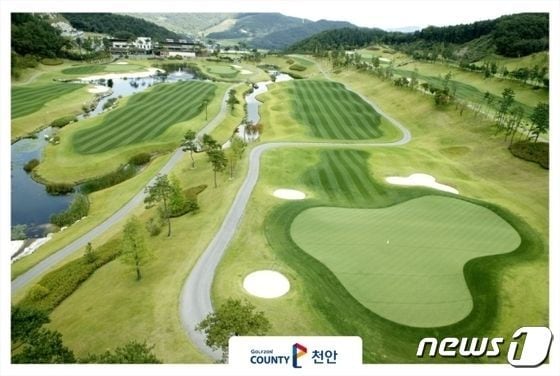
(서울=뉴스1) 공준호 기자 = NH투자증권(005940)은 10일 골프존(215000) 목표가를 기존 16만원에서 13만원으로 19% 하향하고 매수의견을 유지했다. 전날 골프존은 9만6000원에 장을 마감했다.
백준기 NH투자증권 연구원은 "골프존데카(183410), 골프존씨엠 등 자회사 실적 부진과 미국 출점 지연 및 비용 증가에 따른 것"이라며 "자회사 실적 부진은 국내 골프용품 및 필드 골프 사업 부진에 따른 결과로 올해 연말까지는 전년 대비 부진이 불가피할 전망"이라고 말했다.
3분기 신제품 출시 프로모션(광고 및 가격 할인 등)에 따라 영업이익률은 전년 25.5%에서 올해 18.2%로 하락할 것으로 예상된다. 백 연구원은 "다만 이는 향후 신사업과 신제품, 그리고 해외 성장을 위한 투자로 인해 발생하는 일시적 현상"이라며 "내년부터 이익률 반등이 기대되고 밸류에이션 매력 있어 투자의견은 매수를 유지한다"고 설명했다.
해외 사업은 미국에서는 다소 성장세가 더디지만 일본에서는 확장이 기대된다는 분석이다.
백 연구원은 "미국 사업은 기존 목표 대비 출점이 늦어지고 있고 기존점 예약률이 높지 않아 올해는 적자가 지속될 것"이라며 "반면 일본 시장에서는 현재 GDR 위주 판매만으로도 고성장을 기록 중이며, GS(게임용 시뮬레이터) 사업 진출 가능성 높아 새로운 성장 변곡점을 맞이할 수 있을 전망"이라고 말했다.
그는 "국내의 경우 올해 골프산업 둔화폭에 비해 골프존의 라운드 수 증가 추세는 양호하다"며 "여기에 8월16일 신제품 출시에 따른 전환 수요 증가와 판가 상승에 따른 매출 성장도 기대된다"고 말했다.
골프존은 올해 매출 7114억원, 영업이익 1212억원을 거둘 것으로 추정된다. 매출은 전년 대비 15.2% 증가하지만 영업이익은 18.5% 줄어드는 규모다.
zero@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.