"개미가 믿을 건 역시 삼성전자…실적 2000% 오르며 8만전자 달성"
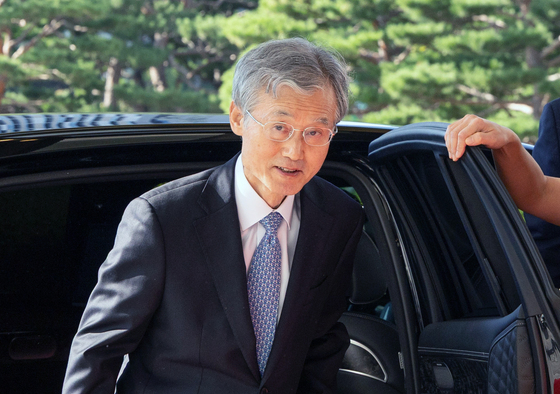
[센터장의 눈]⑥황승택 하나증권 리서치센터장
- 김정은 기자, 강은성 기자
(서울=뉴스1) 김정은 강은성 기자
"내년 상반기에는 '8만 전자' 달성이 충분히 가능할 것으로 봅니다. 삼성전자의 실적이 올해 하반기를 향해 갈수록 좋아지고, 내년엔 어마어마하게 좋아질 걸로 예상합니다."
과거 12년간 '베스트 애널리스트' 자리를 놓치지 않았던 황승택 하나증권 리서치센터장의 전망이다. 최근 국내 개인 투자자들의 '원픽' 삼성전자가 7만원선을 회복한 뒤 상승 모멘텀을 찾지 못하는 가운데, 올해 하반기를 시작으로 8만원선까지 무리 없이 상승곡선을 그려나갈 것이란 분석이다.
◇삼성전자, 외인 수급 개선 기대…하반기 '골디락스' 없다
황 센터장은 <뉴스1>과의 인터뷰에서 "삼성전자의 내년도 실적이 올해 대비해 2000% 이상 성장할 것으로 보고 있다"며 "삼성전자의 2분기 영업이익이 전년 동기 대비 95%가량 빠진 것을 감안하면 지금은 고점을 찍고 꺾어진 것이라기보다는 고점과 이후의 조정으로 보는 것이 맞는다"고 설명했다.
삼성전자는 지난 7일 2분기 매출은 60조원으로 작년 동기 대비 22.3% 감소했고, 영업이익은 6000억원으로 95.7% 급감했다고 밝혔다. 같은 날 삼성전자 주가는 7만원선을 하회하며 실망감을 그대로 반영했다. 이후 7만원선을 지키고 있으나 지난 21일과 24일 2거래일 연속 장중 '6만전자'를 기록했다.
황 센터장은 "삼성전자의 외국인 비중이 높을 땐 57~58% 정도까지 가는데 현재 52% 정도로 아직 작기 때문에 올라갈 여력이 있다"며 "향후 완만한 달러 약세를 전망하기 때문에 외국인 투자자 수급 환경도 나쁘지 않은 상황"이라고 밝혔다.
올해 삼성전자의 외국인 비중은 꾸준히 증가하고 있다. 지난 1월2일 49.67%에 불과했던 외국인 보유 비중은 지난 4월 51%를 넘겼고, 지난 24일 기준 52.95%로 뛰었다. 2019년 7월 말 외인 비중이 58%를 웃돌았던 것을 감안하면 수급 개선 효과 기대를 걸어볼 수 있단 것이다.
이어 "반도체는 재고 소진 이슈가 중요한데 삼성전자의 메모리 반도체 재고 역시 빠르게 소진되고 있다"며 "생산 쪽에서는 삼성전자가 감산을 결정했고, 수요도 점차 회복되고 있는 만큼 내년 초에는 실적 턴어라운드를 기록할 것"이라고 전망했다.
코스피는 이같은 반도체 업황 턴어라운드에 힘입어 연말로 갈수록 상승세를 나타낼 것으로 내다봤다. 황 센터장은 하반기 코스피 상단으로 2750포인트(p)를 제시했다. 일각에서는 '삼천피' 기대감을 키우고 있는 상황에서 마냥 낙관적이지만은 않은 숫자다.
그는 "요즘 시장에선 '골디락스'(고물가 없는 경제 성장) 얘기도 많이 나오는데 실제로는 시장에서 보내는 시그널들이 좋은 상황은 아니다"라며 "고용도 조금씩 줄어드는 등 여러 지표를 보면 경기 침체가 오지 않기는 쉽지 않을 것"이라고 제언했다.
◇에코프로, '오버슈팅' 구간 지나면 '숫자'에 주목
황 센터장은 국내 증시에서 가장 뜨거운 감자로 떠오른 2차전지에 관해선 종목 선정에 신중할 필요가 있다고 조언했다. 에코프로의 경우 '오버슈팅' 구간에 접었들었다는 판단이다. 2차전지 관련주 중에선 포스코퓨처엠이나 엘앤에프 등을 추천 종목으로 꼽았다.
그는 "에코프로를 둘러싼 논란이 2차전지가 공격적으로 성장하고 있는 시장이란 사실은 부인할 수 없다"며 "2차전지 섹터를 가지고 가되 에코프로 대비 펀더멘탈이 좋고 프리미엄을 덜 받은 포스코퓨처엠이나 엘앤에프가 상승 여력이 조금 더 있을 것으로 본다"고 강조했다.
올해 들어 1000% 이상 오른 에코프로를 보며 황 센터장은 2000년 초반 네이버를 떠올렸다고 한다. 당시 네이버는 검색 광고 시장의 폭발적인 성장에 힘입어 전 분기 대비 실적 성장률이 두 자릿수에 달했다. 하지만 20년이 흐른 현재 네이버는 이렇다 할 성장 동력을 못 찾고 있다.
황 센터장은 "증시를 장악하는 주도주의 경우 대부분 이런 스토리를 갖고 있다"며 "시장이 공격적으로 성장하면서 주가가 급격하게 오른 다음 단계는 '숫자'를 따지게 되는데, 실적이 뒷받침되지 않으면 결국 시장의 외면을 받게 되는 수순"이라고 설명했다.
따라서 에코프로의 주가가 계속해서 고공 행진하기 위해선 실적이 뒷받침돼야 한다는 것이다. 하지만 에코프로는 최근 시장 전망치를 하회하는 실적을 발표했다. 에코프로의 2분기 잠정 실적에 따르면 매출은 2조132억원으로 전년 대비 63.4% 증가했지만 영업이익(연결 기준)은 2.1% 줄어든 1664억원이다.
그는 "증권가에 20년 넘게 있어본 바로는 증시에서 오버슈팅은 언제나 존재했다"며 "에코프로의 주가 상승세가 어디에서 멈출지는 아무도 모르는 건데, 애널리스트의 시각에선 에코프로는 현재 적정 가치에 비해 너무 많이 올랐기 때문에 리스크가 크다"고 지적했다.
△황승택 하나증권 리서치센터장
2000년 KTB 네트워크 벤처 캐피탈리스트
2002년 현대증권 애널리스트
2008년 하나증권 애널리스트
2019년 하나증권 글로벌리서치팀장 및 애널리스트
2021년 하나증권 리서치센터장
2008~2020년 한경·매경 베스트 애널리스트
1derland@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.