삼성증권 "현대모비스, 현대차 판매둔화 우려…목표가 18.8% 하향"
- 한유주 기자
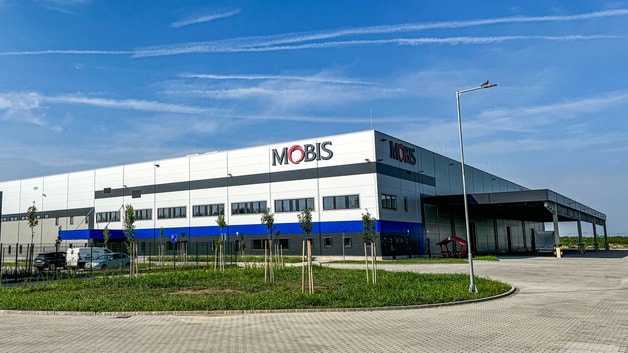
(서울=뉴스1) 한유주 기자 = 삼성증권은 17일 주 고객사인 현대차 판매둔화와 급격한 원화 강세를 반영해 현대모비스(012330)의 목표가를 기존 대비 18.8% 하향한 65만 원으로 조정했다. 투자의견은 '매수' 유지다.
임은영 삼성증권 연구원은 "주요 고객사인 현대차의 하반기 파업영향과 전쟁 장기화에 따른 고유가로 내연기관차 수요가 둔화하며 판매 둔화가 예상된다"며 이같이 밝혔다.
그는 "하반기에는 급격한 원화강세에 따른 완성차의 원가 압박 우려를 해소할 수 있을지가 관건"이라며 "고객사로부터 핵심부품 비용 정산을 받아서 수익성이 높아지는지가 중요해질 것"이라고 전망했다.
다만 임 연구원은 현시점을 "기대와 우려가 공존하는 시기"라 평가하며, 현대모비스가 SoC(시스템온칩) 업체로 발전하면서 현대차와 기아의 SDV(소프트웨어중심차량) 사업이 고도화될수록 현대모비스의 전장시스템 의존도가 커질 것 전망했다.
임 연구원은 "차량이 SDV로 변하면서 차량내의 전장시스템은 통합되고 제어가 고도화될 것"이라며 "현대모비스는 현대차·기아의 자율주행 레벨2++(도심자율주행) 이하에 필요한 SoC를 설계함으로써, 현대기아 차량의 전기전자 제어 효율성을 높이고 원가경쟁력 향상에 주도적 역할을 담당할 것"이라고 전망했다.
아울러 "AI데이터센터 건설 붐으로 초반 고성능 반도체의 가격 인상 이후 범용 메모리, 전력 반도체, 차량용 반도체 가격 인상으로 이어지고 있다"고 설명했다.
이어 "그동안 현대차·기아는 차량에 탑재되는 반도체는 100% 수입해 왔으나 센서, 통신 반도체를 시작으로 국산화하고 있다"며 "SDV가 진행되고 반도체 가격이 오를수록 현대차·기아의 현대모비스 제품 채용 속도는 빨라질 전망"이라고 전망했다.
why@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.