하나證 "삼성바이오, 5공장 생산 기대 이상"…유증에 목표가는 하향
- 서한샘 기자
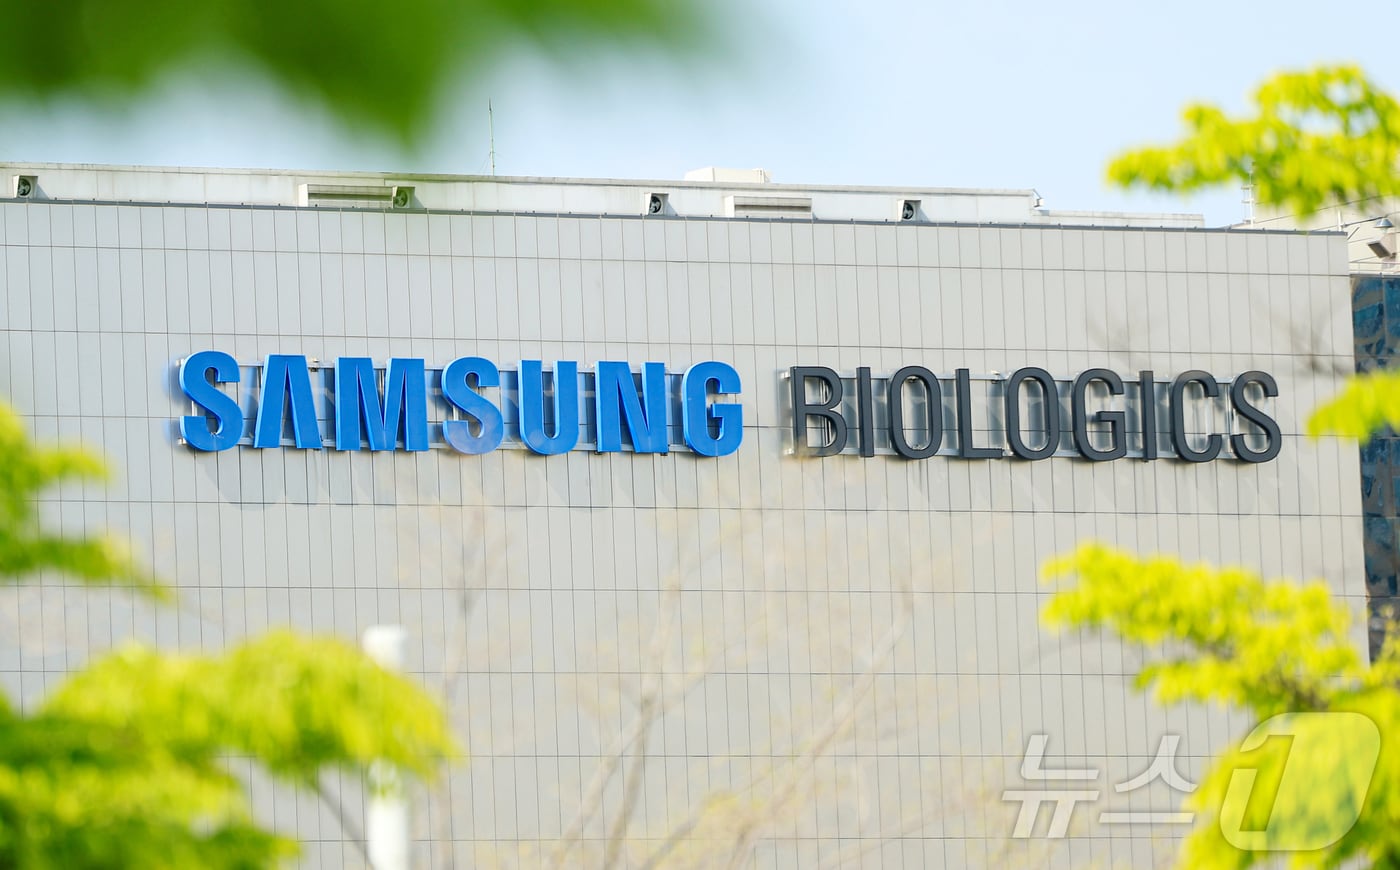
(서울=뉴스1) 서한샘 기자 = 하나증권은 6일 삼성바이오로직스의 5공장 생산 확대 속도가 예상보다 빠르다며 올해 3분기 시장 기대치를 웃도는 실적을 거둘 것으로 전망했다. 투자 의견 '매수'를 유지했지만 유상증자에 따른 지분 희석을 반영해 목표주가는 기존 203만 원에서 195만 원으로 낮췄다.
김선아 하나증권 연구원은 이날 보고서에서 "회사가 항상 서프라이즈를 기록했던 것을 감안하면 컨센서스 초과 수준이 높지 않아 보일 수 있으나 3분기 평균 환율이 2분기 대비 약 5% 낮았고 지난 5월 총파업으로 인한 매출 손실이 반영됐음을 고려하면 상당한 수준"이라고 평가했다.
하나증권은 삼성바이오로직스의 3분기 매출액을 전년 동기 대비 11.8% 증가한 1조 4063억 원, 영업이익은 0.3% 늘어난 6354억 원으로 예상했다. 시장 전망치와 비교하면 매출액은 5.1%, 영업이익은 7.7% 웃도는 수준이다.
호실적 배경으로는 5공장의 빠른 생산 확대를 꼽았다. 2분기부터 원가율과 판매관리비가 전 분기 대비 증가한 점을 감안하면 5공장의 PPQ(인증용) 배치가 본격적으로 늘고 있다는 분석이다. 하나증권은 PPQ 배치가 상업화 배치로 전환되는 내년부터 5공장의 영업이익 기여를 본격적으로 체감할 수 있을 것으로 내다봤다.
미국 록빌 공장의 실적 기여는 2028년부터 본격화할 것으로 전망했다. 현재 가동률은 약 50% 수준으로 완전가동 시 연간 5000억 원 이상의 매출이 가능할 것으로 예상했다. 다만 신규 고객사와의 계약부터 기술이전과 생산 준비 등에 시간이 필요한 만큼 실적 기여까지는 시차가 발생할 것으로 봤다.
노사 갈등 장기화는 수주 측면의 부담 요인으로 지목했다. 지난 1일 3차 노사 사후 조정에서도 합의가 이뤄지지 않으면서 노조는 오는 26일부터 3주간 총파업을 예고했다. 김 연구원은 "대규모 장기 공급 계약의 경우 생산 안정성이 보장돼야 한다"며 "노사 문제가 장기화하는 것은 고객사를 불안하게 할 요인"이라고 지적했다.
6공장 착공 가능성도 높게 봤다. 삼성바이오로직스의 투자설명서에는 올해 6공장 관련 투자비 1623억 원이 배정돼 있다. 김 연구원은 "연말까지 6공장 착공 소식을 들을 가능성이 매우 높다"며 "회사가 6공장을 발표한다면 5공장 수주가 상당 부분 확보됐다고 볼 수 있다"고 설명했다.
saem@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.