메리츠證 "두산 3Q 최대실적 전망…28년 실적으로 주가 재평가""
- 박주평 기자
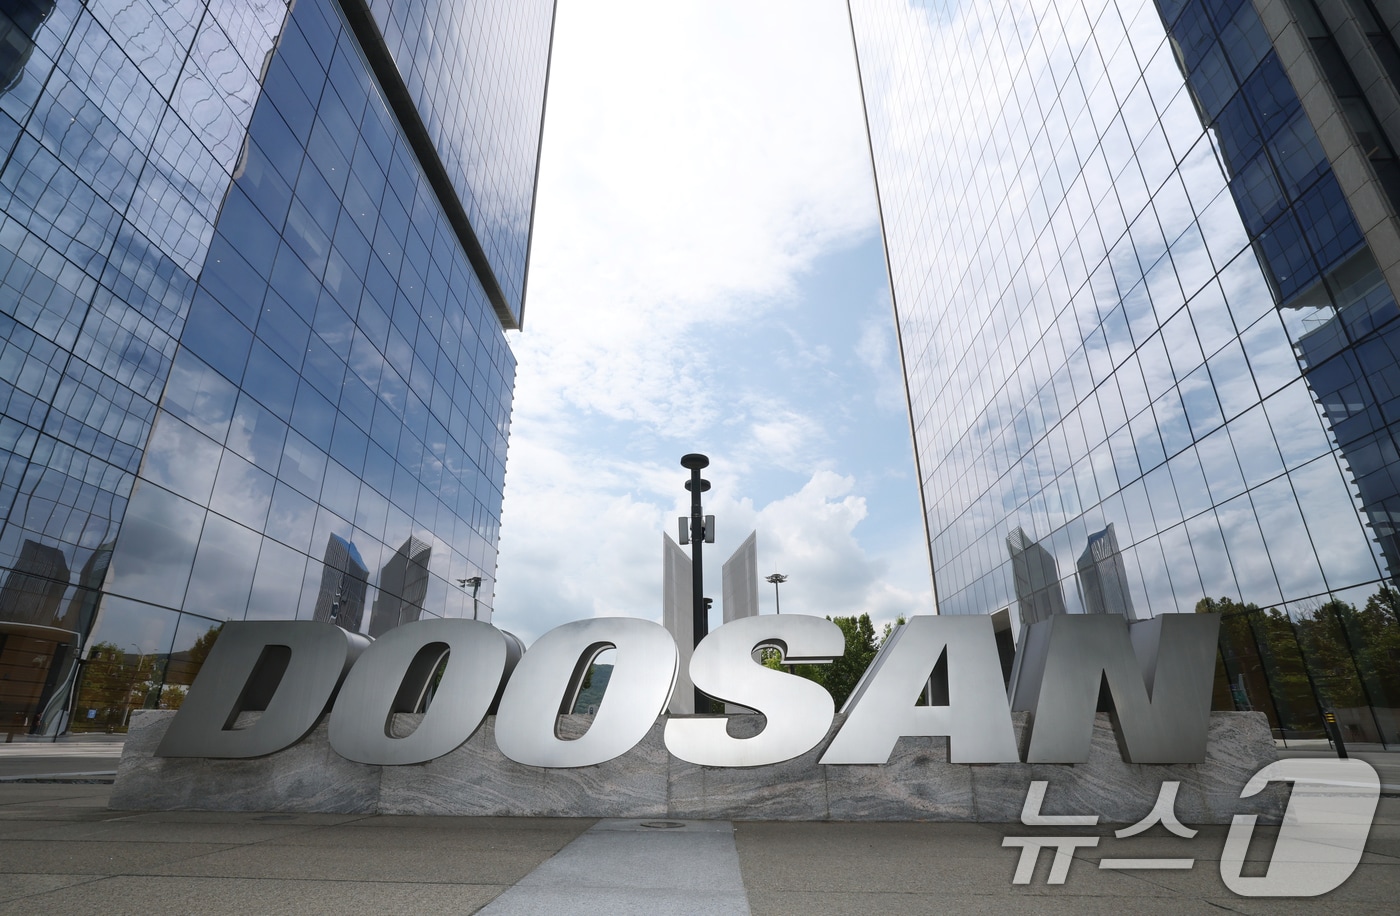
(서울=뉴스1) 박주평 기자 = 메리츠증권은 1일 두산(000150)에 대해 전자BG의 올해 3분기 실적이 분기 기준 사상 최대치를 기록할 것으로 전망했다. 대규모 증설 효과가 본격화하는 2028년 실적 성장이 향후 주가 재평가를 이끌 것으로 보고 투자의견 '매수'와 적정주가 240만 원을 유지했다.
메리츠증권은 이날 보고서에서 "2028년 실적에 대한 가시성이 높아지고 시장의 실적 눈높이 상향이 본격화될 경우, 추가적인 주가 상승 여력이 확대될 것"이라며 이같이 밝혔다.
메리츠증권이 전망한 두산 전자BG의 3분기 전자BG의 3분기 매출액은 7567억 원, 영업이익은 2263억 원이다. 전년 동기 대비 각각 72.0%, 117.8% 증가한 규모다. 기존 추정치보다 매출액은 6.8%, 영업이익은 5.6% 높였으며, 예상 영업이익률은 29.9%다.
비우호적인 환율 환경에도 엔비디아향 매출 확대가 실적 성장을 견인할 것으로 분석했다. 베라 루빈 출하 증가에 힘입어 엔비디아향 매출액은 전 분기 대비 34.7% 늘어난 약 2773억원에 이를 것으로 예상했다.
중장기 성장 동력으로는 대규모 증설을 꼽았다. 전자BG가 지난달 17일 발표한 투자와 현재 진행 중인 중국·국내 기존 공장 증설, 태국 신공장 증설을 모두 반영하면 동박적층판(CCL) 생산능력은 라인 수 기준 현재 대비 약 163% 확대될 것으로 추정했다.
양승수 메리츠증권 연구원은 그동안 경쟁사보다 제한적인 설비투자가 중장기 성장 둔화 우려와 기업가치 할인 요인으로 작용했다며, 이번 증설이 이러한 우려를 완화하는 긍정적인 변화라고 평가했다.
경쟁사인 대만 EMC의 주가 흐름도 비교 사례로 제시했다. EMC는 공격적인 증설 발표 이후 2027년 실적 추정치가 본격적으로 상향되는 구간에서 가파른 주가 상승을 보였다. 증설 발표 자체보다 향후 실적 성장의 가시성과 시장 기대치 상향이 주가에 큰 영향을 미친다는 분석이다.
양 연구원은 전자BG의 증설 물량이 본격적으로 실적에 반영되는 시점은 2028년으로 예상했다. 해당 연도 매출액과 영업이익은 각각 5조 2858억원, 1조 7496억원으로 전망했다. 전년 대비 증가율은 각각 42.5%, 48.4%다.
jupy@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.