NH證 "롯데칠성, 국내 음료사업 실적 부진…목표가 17%↓"
- 박승희 기자
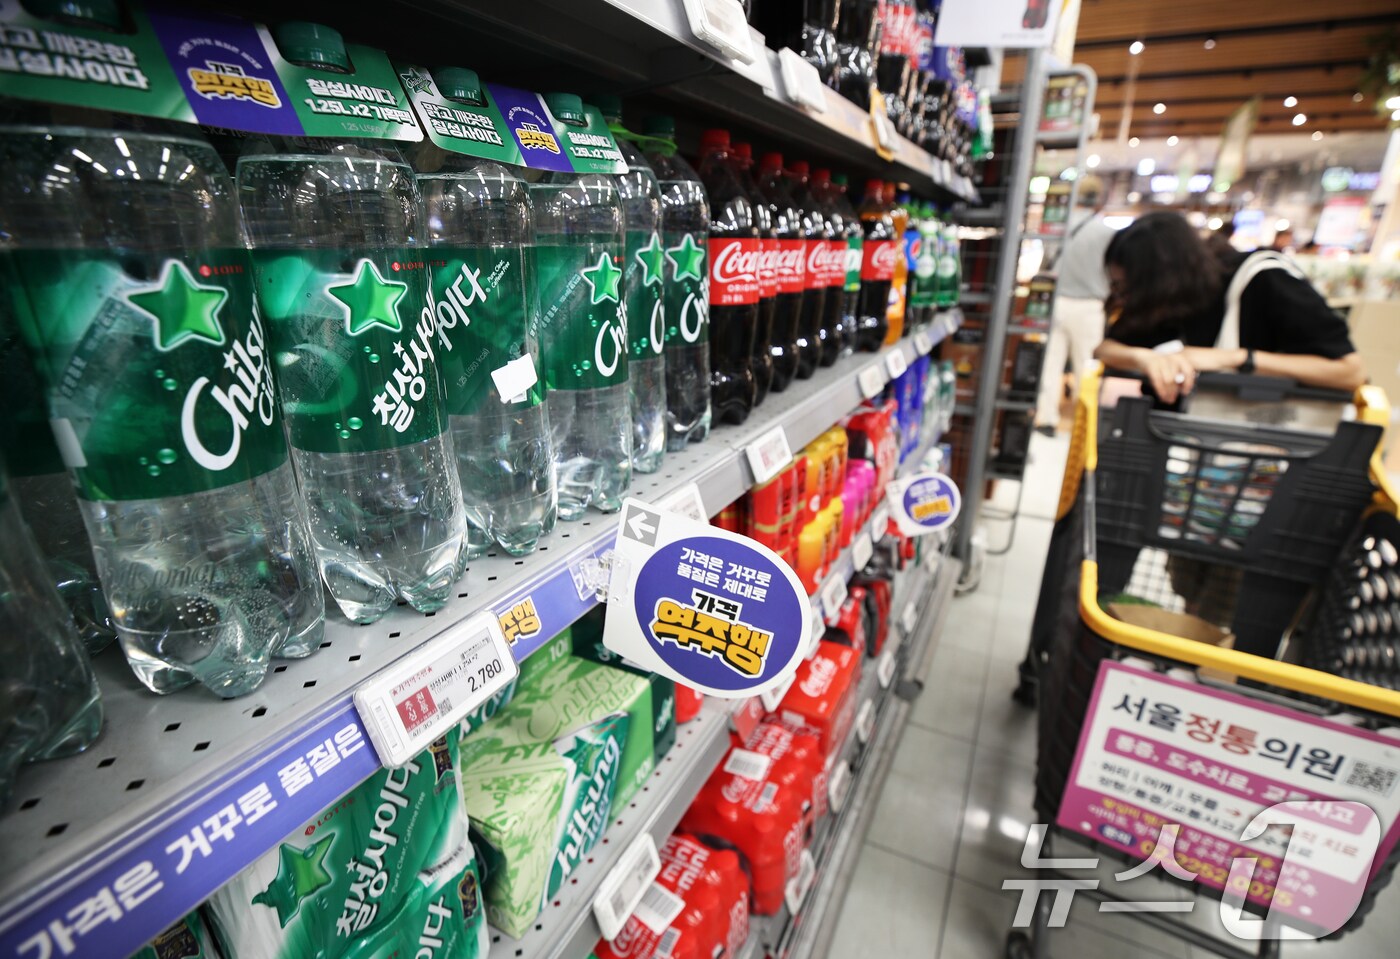
(서울=뉴스1) 박승희 기자 = NH투자증권은 롯데칠성(005300)의 국내 음료 사업 실적 부진에 따라 목표주가를 기존 대비 17% 하향한 15만 원으로 조정한다고 22일 밝혔다. 투자의견은 '매수'를 유지했다.
주영훈 NH투자증권 연구원은 "4분기 연결 기준 매출액과 영업이익은 각각 전년 동기 대비 4%, 215% 증가한 9514억 원, 251억 원으로 기저가 낮아 큰 폭으로 개선되겠으나, 국내 음료 사업 실적 악화에 따라 연간 영업이익 가이던스인 2200억 원은 달성하기 어려울 것"이라고 전망했다.
이어 "음료 부문 매출액 성장은 마이너스 3%로 예상되고 매출 부진에 따른 고정비 부담이 증가했고 원가 상승 부담 또한 지속될 전망"이라며 "출고 가격 인상에도 불구, 수요 부진 영향이 더욱 큰 상황으로 이익 감소 또한 불가피하다"고 진단했다.
그러면서 "주류 부문 매출액 성장률은 마이너스 1%로 전망되고, 연말 송년 모임 축소 등으로 인해 매출 부진이 이어지고 있다"며 "영업이익은 비용 절감 노력으로 흑자 전환이 가능할 것으로 기대한다"고 부연했다.
다만 국내 음료 사업에 대한 눈높이가 이미 낮아져 올해 추가적인 실적 추정치 하향 가능성이 작고, 밸류에이션 또한 업종 평균을 하회해 추가적인 주가 하락은 제한적일 것으로 예상했다.
주 연구원은 "국내 사업의 어려움과 달리 해외 사업은 지속해서 개선 추세를 보이는 중으로, 중장기 경영 목표 또한 해외사업 확대에 초점이 맞춰져 있다"며 "해외 중심의 사업 포트폴리오의 변화는 밸류에이션 재평가 요인에 해당하는 만큼 긍정적으로 평가한다"고 말했다.
seunghee@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.