하이투자증권 "롯데칠성, 단기 업사이드 이상 상승 여력 충분"
- 김정은 기자
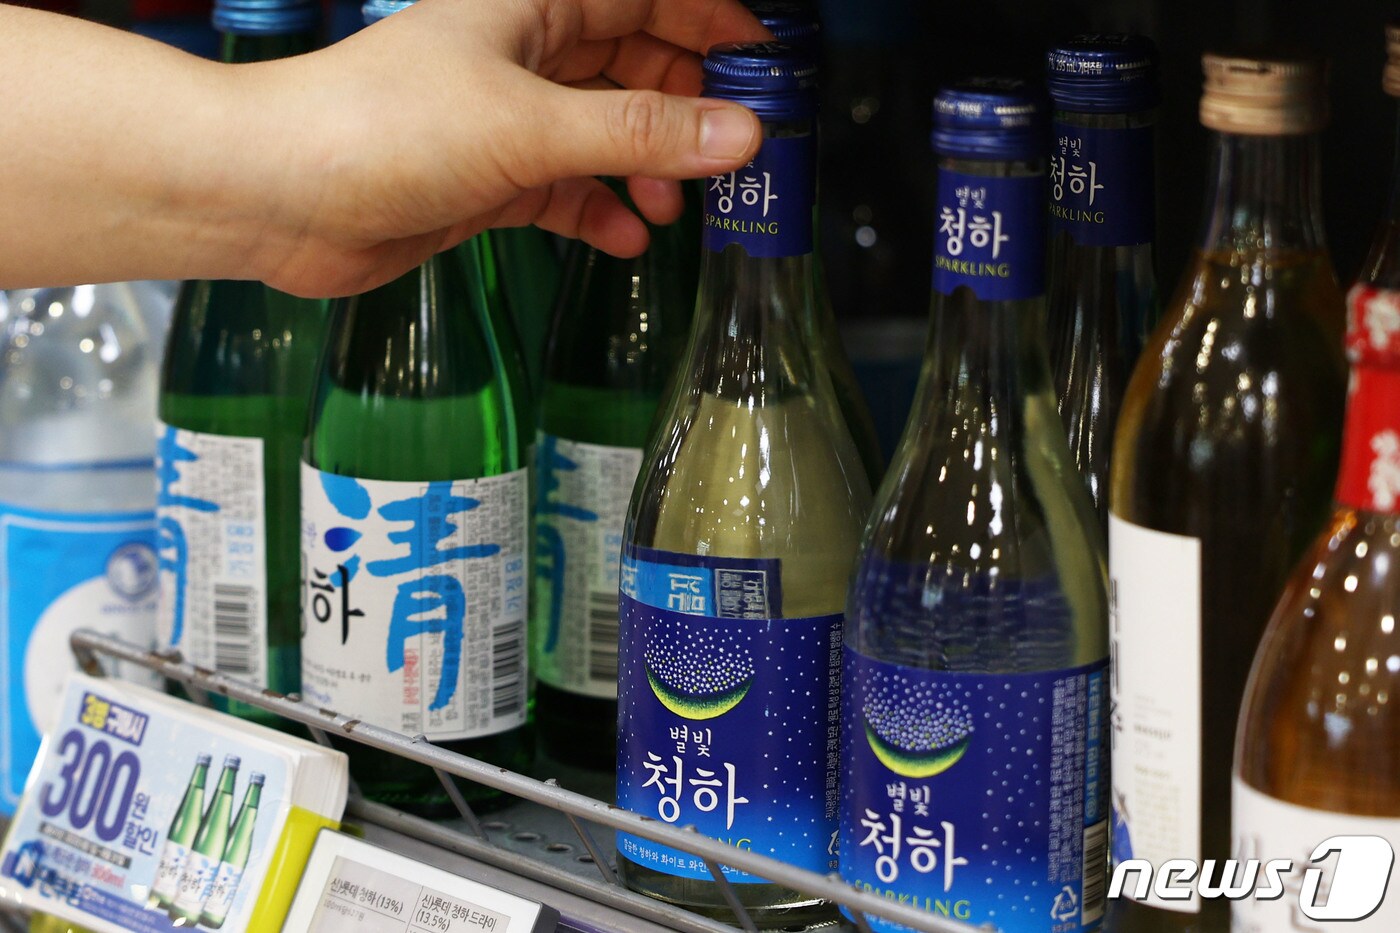
(서울=뉴스1) 김정은 기자 = 하이투자증권은 22일 롯데칠성음료(005300)의 목표가 21만원과 투자의견 '매수'를 유지했다. 음료와 주류 사업 모두 시장 지배력 확대 속도가 기대치를 상회하는 수준으로, 보수적 가정의 대내외 변수를 고려했음을 감안한 영업실적 추정치의 개선 가능성이 높다는 분석이다. 롯데칠성의 전일 종가는 15만3100원이다.
이경신 하이투자증권 연구원은 "롯데칠성의 내년도 연결기준 매출액과 영업이익 증가율은 각각 전년 동기 대비 31.0%, 7.7% 증가할 것"이라며 "주요 사업부문의 고성장세가 이어지고 있으며, 제품 경쟁력을 기반으로 한 성장동력 또한 유효하다는 점을 감안시 중장기 흐름에 대한 기대치는 여타업체 대비 높다"고 설명했다.
이 연구원은 "개별 내수 음료부문은 카테고리를 확장한 제로제품의 시장지배력 확대 기조를 기반으로 한 외형성장이 이어질 전망"이라며 "국내 제로카테고리 시장 내 50%를 상회하는 점유율 또한 견고하다"고 분석했다.
이어 "4분기부터 펩시 필리핀(PCPPI)이 연결 편입된다"며 "단기 이익기여에 대한 눈높이는 시장기대치대비 다소 보수적으로 반영했으나, 예상 손익은 24년 연간기준 매출액 1.07조원 및 영업이익 370억원 수준"이라고 밝혔다.
또 "소주 카테고리는 브랜드 투트랙 전략이 여전히 유효함에 따라 시장침체에도 불구, 내년 8% 추가 성장이 예상된다"며 "맥주 신제품 '크러시'는 일부 우려가 존재하나, 가이던스로 제시하는 비용 컨트롤이 진행되면서 시장 연착륙을 가시화할 경우 사업관련 부담 해소 및 영업실적 기여 기대 또한 가능할 전망"이라고 말했다.
그러면서 "국내 성숙기 음료시장임에도 불구하고 여타 경쟁업체대비 여러 카테고리를 아우르는 신제품 등 중장기 성장동력 확보 측면과 PCPPI 연결편입 및 영업실적 개선 가능성으로 확보된 밸류에이션 매력도가 두드러진다"며 "단기 주가 업사이드 이상의 상향 여력 또한 충분하다"고 덧붙였다.
1derland@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.