대신證 "카카오게임즈. 신작 모멘텀 기대 힘들어…목표가 18% 하향"
- 김정은 기자
(서울=뉴스1) 김정은 기자 = 대신증권은 25일 카카오게임즈(293490)의 목표주가를 기존 4만4000원에서 3만6000원으로 하향했다. 신작 모멘텀을 기대하기 힘들어졌다는 이유에서다. 투자의견은 '매수'를 유지했다.
카카오게임즈의 2분기 실적은 매출액 2936억원, 영업이익 735억원으로 전년 동기 대비 13%, 54% 감소할 것으로 예상했다. 신작 출시에도 불구하고 오딘의 매출 감소에 따라 전년 대비 실적 부진을 전망했다.
이지은 대신증권 연구원은 "주요 라인업인 오딘은 1분기 업데이트가 부재하여, 2분기부터 무한의 탑 등의 본격적인 업데이트가 진행될 것으로 예상했으나, 6월부터 뒤늦게 업데이트가 진행됐다"며 "업데이트 효과의 반영일수가 부족하다"고 지적했다.
이 연구원은 "지난달 15일 일본 지역에 오딘을 출시했으나 흥행이 부진함에 따라 오딘의 2분기 매출은 전분기 대비 감소가 예상된다"며 "2분기부터 온기 반영되는 신작 아키에이지워의 실적은 오딘의 매출 감소분을 상쇄하기엔 부족한 것으로 판단된다"고 말했다.
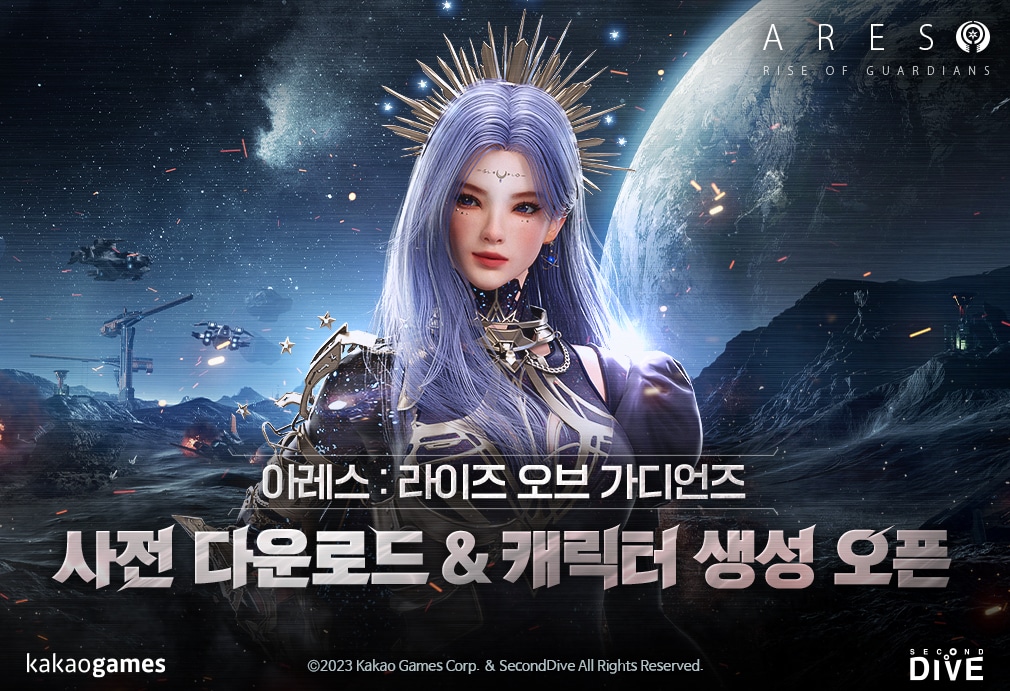
이어 "아레스를 시작으로 가디스오더 등의 신작 출시와 국내 기출시된 에버소울, 오딘의 해외 지역 출시가 예정돼 있다"며 "매분기 꾸준히 다수의 게임이 공백기 없이 출시된다는 점은 멀티플 할증 요소라고 판단하나 각 신작의 낮은 흥행률(hit ratio)로 주가 모멘텀 발생은 어려울 것"이라고 덧붙였다.
1derland@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.