건설주, 원자재 가격 상승에 약세…尹 주택 공급정책에 상승여력 '여전'
- 이기림 기자
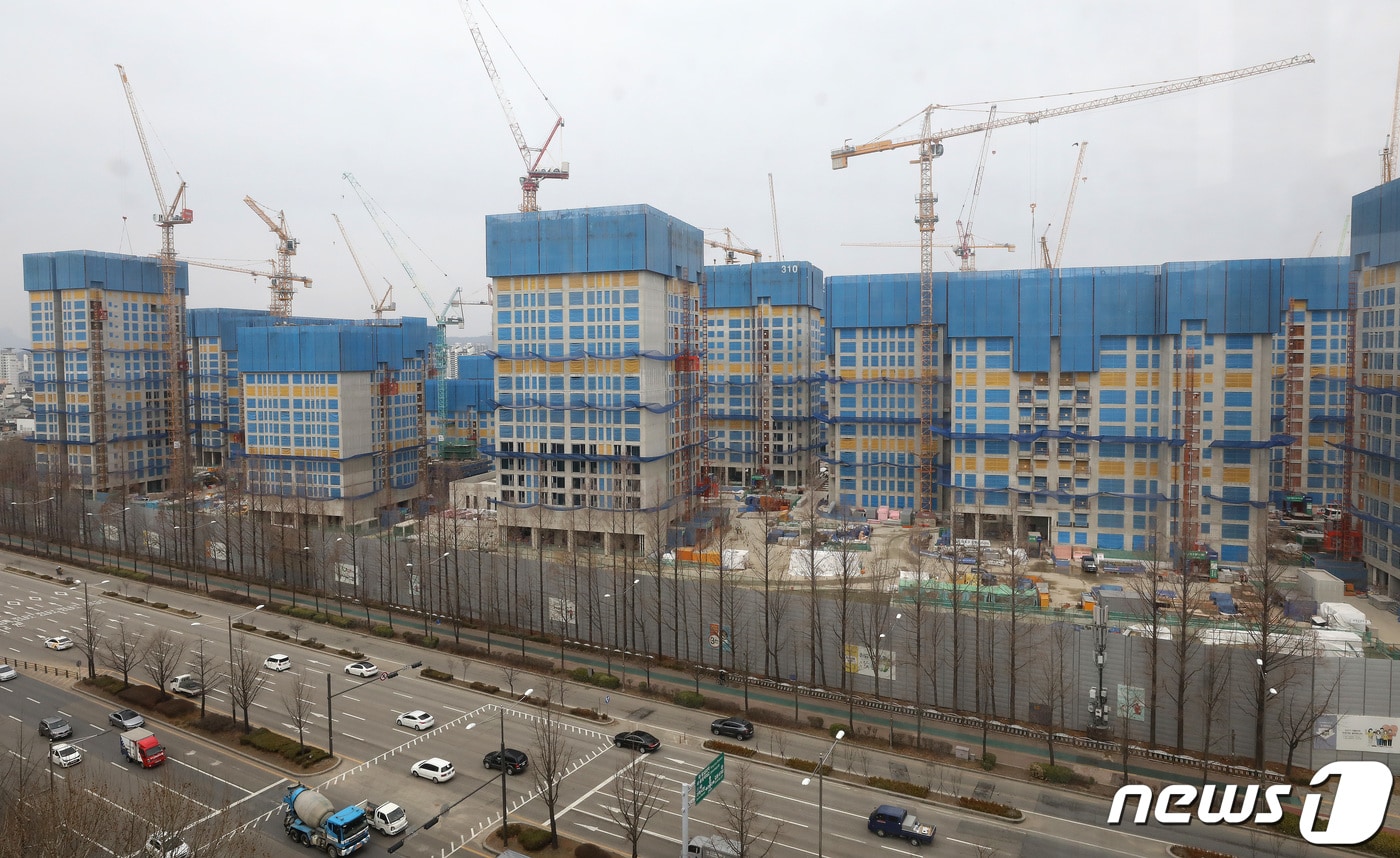
(서울=뉴스1) 이기림 기자 = 윤석열 대통령 당선인의 대표적인 '정책수혜주'로 불린 건설주가 약세를 면치 못하고 있다. 20대 대선 전후로 상승세를 보이던 건설사 주가는 이내 상승분을 반납하며 하락세를 보였다. 다만 증권가에서는 원가 부담 등으로 1분기 영업이익이 하향됐지만 수주환경 개선 등 반등할 여력이 충분하다는 입장이다.
14일 한국거래소에 따르면 KRX 건설 지수는 20대 대선 전후로 상승세를 보이며 3월14일 장중 714.81까지 올랐지만, 이날 6.48% 하락한 668.51에 마감했다. 같은 기간 지수를 구성하는 국내 주요 건설사들의 주가도 일제히 내렸다. 3월14일 종가 기준 대비 이날 주가는 GS건설 14.2%, 현대건설 13.2%, 대우건설 12.6%, 삼성엔지니어링 12.4%, DL이앤씨 11.8% 하락했다.
건설주는 후보 시절부터 규제 완화를 통해 주택 공급 정책을 내건 윤 당선인의 공약에 따른 기대감에 당선 초기 상승세를 보였다. 윤 당선인은 임기 내 250만호 주택공급을 제시하면서 민간주도 200만호, 민간 분양 48%를 공약으로 내걸었다. 재건축초과이익환수제 부담금 완화, 안전진단 기준 완화, 분양가 상한제 민간 제외, 용적률 상향 등 정비사업 추진을 위한 내용도 공약에 담아 재건축, 재개발, 리모델링 활성화에 대한 기대도 높다.
그러나 대내외적 변동성으로 인해 저조한 영업이익을 거둘 거란 전망이 나오면서 상승분을 반납했다. 인플레이션, 러시아의 우크라이나 침공 등 여파로 철근, 시멘트 등 주요 원자재 가격 급등에 따라 원가 부담이 일부 존재했고, 중대재해처벌법 이슈 등으로 전반적인 공정률이 저하됐기 때문으로 풀이된다.
증권가에서는 철근과 시멘트 등 주요 원자재 비용은 전체 매출 원가에서 차지하는 비중이 10~20% 수준이기 때문에 이익이 훼손되는 건 불가피하다고 판단한다. 4월 초 기준 철근 가격은 톤당 114만원으로 전년 동기 대비 35% 이상 상승했고, 시멘트 판매가격도 올해 들어 18% 올랐다. 이에 하나금융투자는 1분기 주요 건설사 커버리지 합산 매출액은 5% 증가하지만 영업이익은 12% 감소할 것으로 전망했다.
서현정 하나금융투자 연구원은 "대선 후 상승했던 건설주가 부동산 정책에 대한 기대감 선반영, 원자재 가격 이슈 등으로 다시 상승분을 반납하며 조정받고 있다"고 설명했다.
다만 증권가에서는 건설사들의 투자 포인트가 여전하다고 보고 있다. 김기룡 유안타증권 연구원은 "주택·건축 부문의 안정적인 이익 성장 등 실적 개선, 해외 신규수주 확대, 신사업의 점진적 가시화 및 업종 멀티플 상향의 업종 투자포인트는 유효하다"고 밝혔다.
서현정 연구원은 "주택시장은 단기 흐름이 아닌, 장기적인 회복 국면에 진입했다"며 "공급정책이 구체적으로 가시화되면서 분양을 미뤘던 물량들이 본격적으로 증가할 것이며, 2분기에는 착공도 가파르게 증가하고 분양 세대수도 연중 가장 많을 것으로 예상돼 대형건설사들의 주택 수주와 분양 가이던스도 추가 상향 가능성이 높다"고 말했다.
특히 차기 정부의 정비사업 규제 완화에 따른 추가 수혜가 예상되는 건설사들을 주목할 만하다고 강조했다. 서 연구원은 "점진적으로 정책 방향이 재개발·재건축 규제 완화 가능성에 무게를 두고 있어, 정비사업에 높은 경쟁력을 가지고 있는 GS건설과 주택부문 성장뿐만 아니라 해외부문 개선으로 실적 턴어라운드가 예상되는 현대건설을 톱 픽으로 제시한다"고 밝혔다.
lgirim@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.