한투證 "잘나가는 리쥬란…파마리서치, 미용 의료기기 최선호주"
- 한유주 기자
(서울=뉴스1) 한유주 기자 = 한국투자증권은 22일 파마리서치(214450)의 의료기기와 화장품 사업 성장세가 뚜렷하다며 미용 의료기기 섹터 최선호 주로 추천했다. 투자의견 '매수'와 목표주가 47만 원은 그대로 유지했다.
강은지 한국투자증권 연구원은 "국내외 의료기기와 화장품 사업 모두 실적 성장세가 뚜렷하다"며 "스킨부스터는 ECM(세포외기질) 스킨부스터의 등장에도 불구하고 견조한 내수 사업 성장세를 유지 중이며 수출은 유럽 진출 확대와 기존 국가 유통망 강화로 성장 중"이라고 말했다.
이어 "화장품 사업은 CG USA 인수를 통한 화장품 생산 역량 강화와 중국 화장품 기업 CCM과의 협업 발표, CVC캐피탈의 한국 미용 산업 투자 확대를 통한 시너지 효과도 기대할 수 있다"고 말했다.
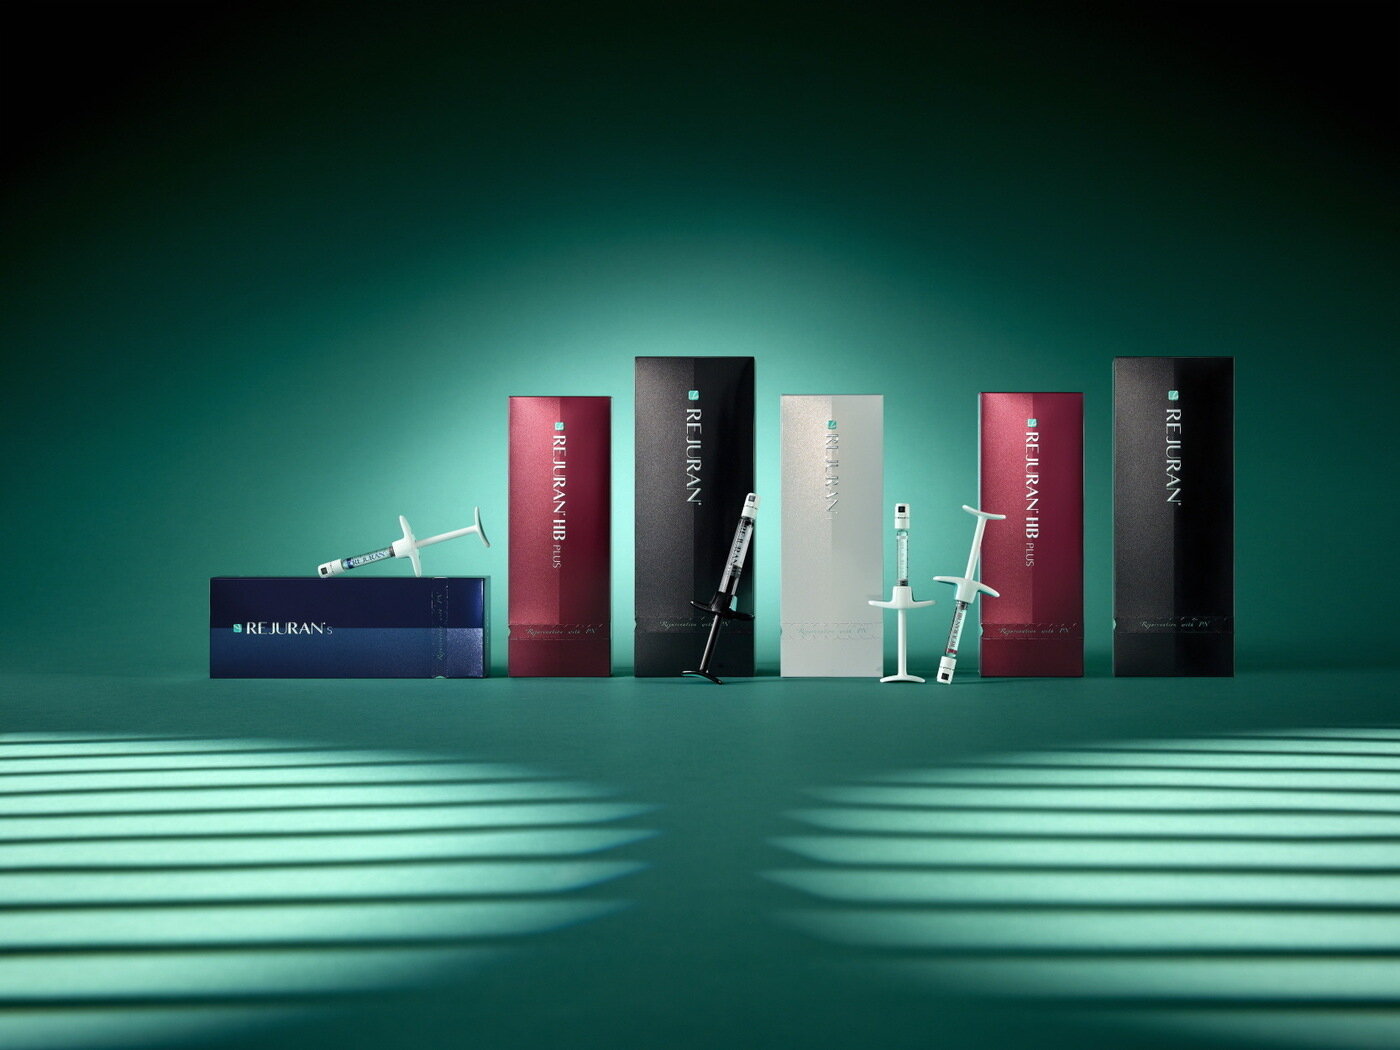
특히 대표 브랜드 리쥬란 등 화장품 사업의 성장력이 점점 더 강해지고 있다고 봤다.
강 연구원은 "내수는 리쥬란 브랜드 파워를 기반으로 올리브영, 외국인 단체 관광객, 약국 등에서 고르게 성장했고 수출은 세포라 오프라인 채널과 동남아 온라인 채널 입점 확대로 성장이 지속됐다"고 말했다.
그는 "하반기에도 화장품 사업은 내수 매출액이 전년 대비 39.6% 증가한 354억원을, 수출 매출액은 70% 성장한 809억원을 기록하며 가파른 성장세를 이어갈 전망"이라며 "한국 쿠팡 및 미국 코스트코 입점 진행을 통한 채널 확장이 이어지고 있으며 마케팅 활동을 통해 리쥬란 브랜드파워 또한 강화되고 있기 때문"이라고 덧붙였다.
why@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.