메리츠證 "삼성전기, 에이전틱 AI 수혜…목표 주가 상향"
- 전지아 기자
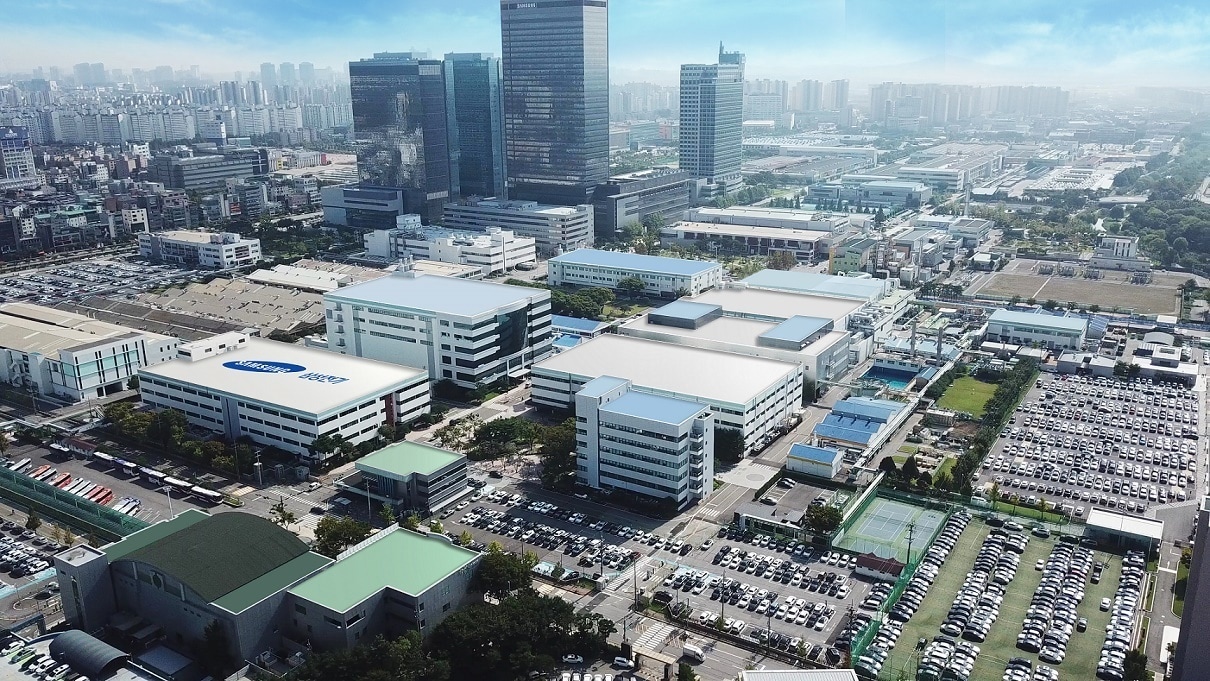
(서울=뉴스1) 전지아 기자 = 메리츠증권은 23일 삼성전기(009150)가 에이전틱 AI(인공지능) 확산으로 CPU(중앙처리장치) 사업에서 수혜를 받을 것으로 보고 '매수' 의견을 유지했다. 목표 주가는 기존 210만 원에서 220만 원으로 상향했다.
양승수 연구원은 삼성전기의 올해 3분기 매출액을 지난해 동기 대비 32.2% 증가한 3조 8200억 원으로 추정했다. 영업이익은 152.4% 증가한 6571억 원으로 전망했다.
양 연구원은 "최근 메타 '뮤즈'의 등장으로 에이전틱 AI가 재차 부각되며 CPU의 중요성도 재평가되고 있다"며 "점진적인 CPU 탑재량 증가 가능성이 부각되어 관련 사업이 추가적 수혜를 가져올 것으로 보인다"고 설명했다.
에이전틱 AI는 인간의 지속적 개입 없이도 목표를 설정하고 계획을 세우는 자율형 AI다. 주요 구성 요소가 CPU 기반으로 작동하기 때문에 에이전틱 AI 수요 증가에 따라 CPU의 필요성도 늘고 있다.
삼성전기는 CPU 주변의 전원을 안정화하는 MLCC(적층세라믹콘덴서)와 이를 메인보드와 연결하는 ABF(아지노모토 빌드업 필름)를 생산한다.
양 연구원은 "삼성전기는 이미 북미 CPU 업체와 MLCC 장기 공급계약을 체결한 것으로 파악된다"며 "향후 다른 CPU 업체로도 공급 계약이 확대되며 MLCC의 추가적 수주 성장이 이어질 전망"이라고 분석했다.
ABF에 대해서는 "상반기 메타와의 대규모 CPU 공급계약 체결에 따라 CPU향 ABF 물량의 증가가 기대된다"며 "베트남 공장에서도 6세대 서버용 ABF 기판 공급 물량이 확대되고 있어 전체 ABF 매출 내 CPU향 비중이 45%를 상회하는 것으로 추정된다"고 전망했다.
이어 "최근 환율 환경이 급격히 비우호적으로 전환됐음에도 이익 눈높이가 지속해서 상향 조정되고 있다는 점이 핵심"이라며 "향후에도 가파른 이익 성장 기울기를 바탕으로 투자 매력이 부각될 것"이라고 덧붙였다.
imjia@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.