美 금리 인상에 보험주 강세…한화생명·DB손보 5%↑[핫종목]
- 박주평 기자
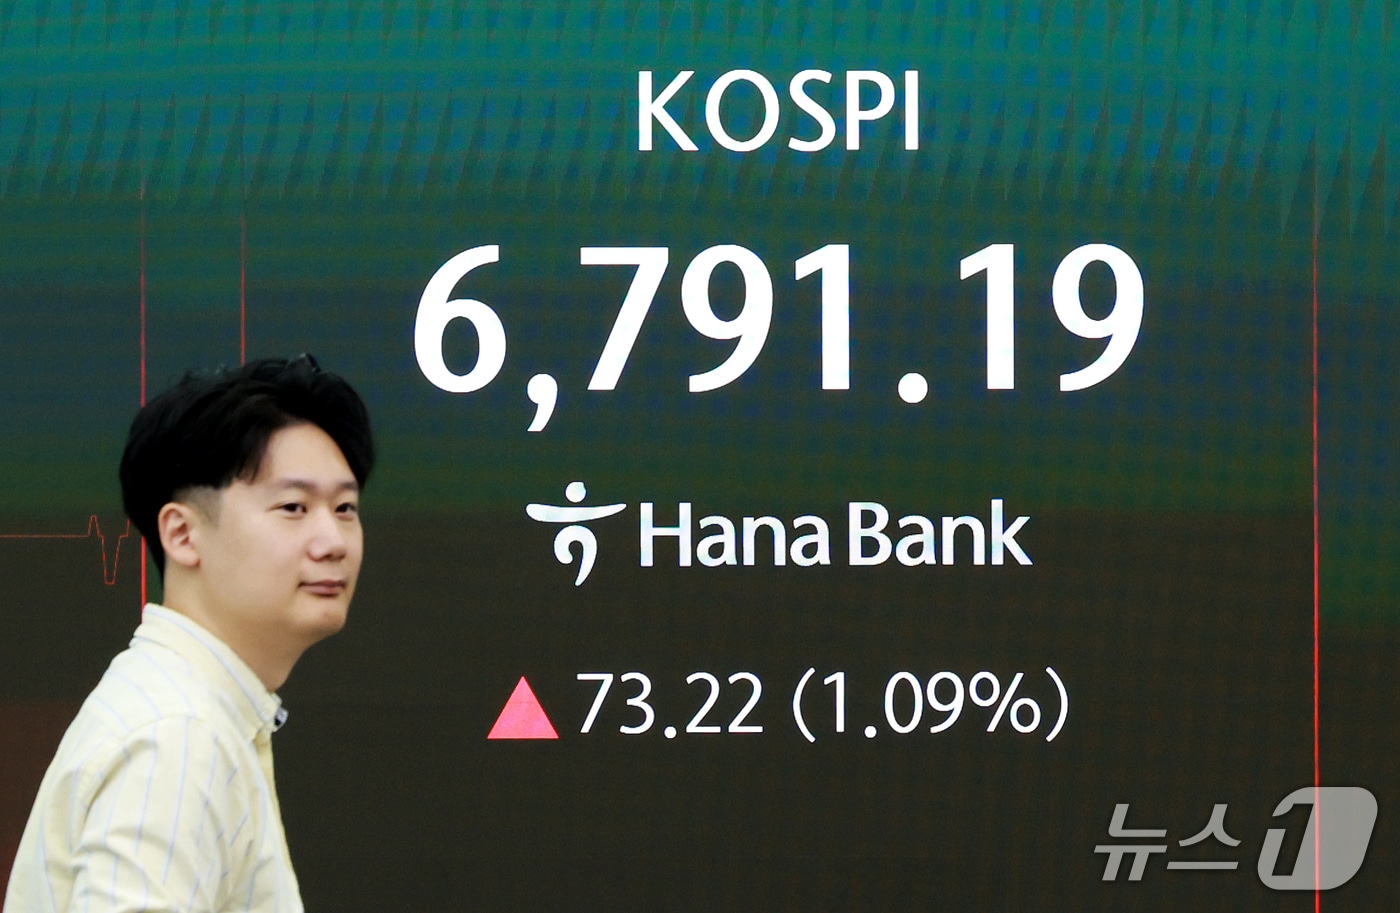
(서울=뉴스1) 박주평 기자 = 미국 연방준비제도(연준·Fed)의 기준금리 인상 이후 보험주가 동반 강세다.
17일 오전 10시 37분 기준 한화생명보험(088350)은 전 거래일 대비 350원(5.99%) 오른 6190원에 거래되고 있다. 미래에셋생명(085620)(4.23%)과 삼성생명(032830)(0.88%)도 오름세다.
손해보험주도 DB손해보험(005830)(5.13%), 한화손해보험(000370)(4.70%), 현대해상(001450)(3.71%), 삼성화재(000810)(1.82%) 등이 동반 상승하고 있다.
연준은 16일(현지시간) 연방공개시장위원회(FOMC) 정례회의를 마치고 기준금리를 기존 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. 2023년 7월 이후 3년 2개월 만의 인상이다. 올해 말 기준금리 전망치 중앙값도 4.1%로 높여 연내 한 차례 추가 인상 가능성을 시사했다.
보험업종은 시장금리 상승에 따른 투자수익 개선을 기대할 수 있는 업종으로 꼽힌다. 삼성증권은 보고서에서 고금리의 누적 효과에 주목했다. 과거 낮은 금리로 사들인 채권이 만기를 맞고 이를 높은 금리의 채권으로 교체하는 과정에서 전체 보유자산의 평균 이자수익률이 점차 높아질 수 있다는 분석이다.
금리확정형 보험계약의 회계 처리도 투자손익 개선 요인으로 제시했다. 보험사가 채권·대출에서 얻는 이자수익은 재투자 등을 통해 높아질 수 있지만, 손익에 반영되는 보험금융비용은 계약 시점의 할인율을 기준으로 산정돼 수익과 비용의 차이가 확대될 수 있다는 설명이다.
손해보험사는 투자수익뿐 아니라 보험영업의 수익성 개선도 기대 요인으로 꼽혔다. 삼성증권은 실손·자동차보험 제도 개선과 과도한 신계약 경쟁 완화가 손해율과 계약 효율 개선으로 이어질 수 있다고 봤다.
김재우·정민기 삼성증권 연구원은 "이번 금리 인상 사이클에서 보험주는 과거보다 양호한 주가 수익률을 보일 여지가 크다"며 "핵심은 투자손익과 보험손익의 동반 개선 가능성"이라고 했다.
삼성증권은 보험업종 최선호주로 DB손해보험을, 관심종목으로 현대해상을 제시했다. 목표주가는 각각 25만 원과 6만 원이다.
jupy@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.