삼성證 "넥슨게임즈, 중국향 신작흥행 기대…목표가 19% 상향"
- 공준호 기자
(서울=뉴스1) 공준호 기자 = 삼성증권(016360)은 28일 넥슨게임즈(225570) 목표가를 기존 2만6000원에서 3만1000원으로 19.2% 상향하고 매수의견을 유지했다.
오동환 삼성증권 연구원은 "'에픽세븐'의 중국 흥행과 '블루 아카이브'의 중국 클로즈베타테스트(CBT) 피드백을 감안하면 중국 흥행 가능성은 더욱 높아졌다고 판단된다"며 "단기 실적 부진이 예상되나, 하반기 블루 아카이브 중국 출시, '퍼스트 디센던트' 출시 모멘텀 등을 감안하면 밸류에이션 확장에 의한 주가 상승이 기대된다"고 말했다.
그는 "블루 아카이브는 지난 22일부터 중국에서 CBT가 진행되며 하반기 출시 가능성이 높아지고 있다"며 "5월 CBT 진행 후 6월20일 정식 출시된 에픽세븐의 사례를 감안하면 블루 아카이브의 출시도 빠르면 3분기에 가능할 것"이라고 전망했다.
이어 "에픽세븐은 출시 후 중국 IOS 매출 순위 9위에 오르며 초반 흥행에 성공했고 기존 지역에서의 흥행 규모와 중국 내 사전 예약자 수를 비교하면 블루 아카이브의 중국 성과는 에픽세븐을 넘어설 것으로 기대된다"고 덧붙였다.
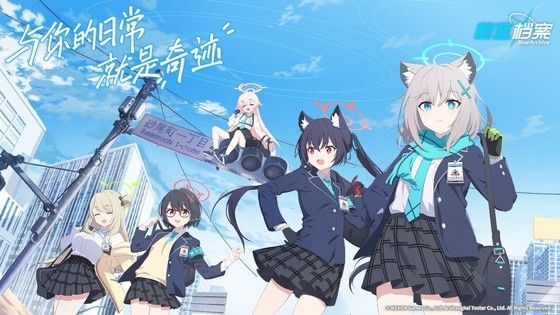
블루 아카이브는 이용자가 다양한 학원 소속의 학생들을 이끌며 도시에서 발생한 사건을 해결해 나가는 캐릭터 RPG다.
2021년 11월 한국, 북미, 태국 등 중국을 제외한 글로벌 지역에 출시했다. 일본에서는 안드로이드OS 플레이스토어·iOS 앱스토어 최고매출 순위 1위, 한국에서는 iOS 앱스토어 최고매출 순위 1위를 기록했다.
zero@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.