신한證 "기아, 지나친 저평가…목표가 상향"
- 공준호 기자
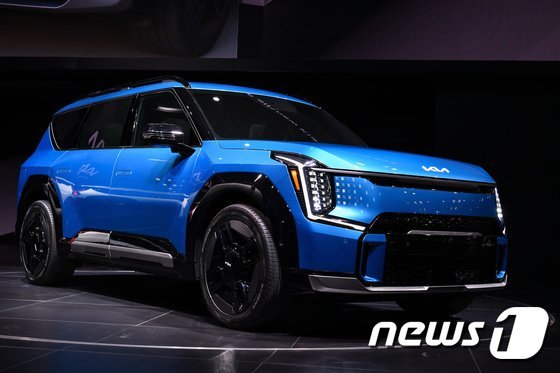
(서울=뉴스1) 공준호 기자 = 신한투자증권(008670)은 27일 기아(000270) 목표가를 기존 10만5000원에서 11만원으로 상향하고 매수의견을 유지했다.
정용진 신한투자증권 연구위원은 "하반기 경기 둔화를 가정한 보수적인 전망 아래서도 기아의 2023년 연간 영업이익을 8조8000억원으로 상향했다"며 "호실적·저평가 주식에 대한 시장의 관심이 감소했음을 감안하더라도 저평가 국면이 과해보인다"고 말했다.
기아의 글로벌 경쟁 그룹을 살표보면 주문자상표부착생산(OEM) 3사 평균 주가수익비율(PER)은 일본 9.6배, 미국 3사 5.2배, 독일 3사 5.6배를 기록하고 있다. 반면 2023년 예상실적 기준 기아의 PER은 4.5배다.
정 연구위원은 "경쟁 OEM들이 신흥국 진출에 실패했거나 전기차 판매에서 대규모 적자를 기록하고 있다는 점을 감안하면 상대평가 측면에서도 과한 저평가"라고 말했다.
그는 "2분기 EV6 생산 정상화, 신형 니로 효과에 EV9 출시까지 더해진다"며 "연간 기준으로 보면 올해 순수전기차(BEV) 판매량 25만대를 무난히 달성할 전망"이라며 "친환경차 시장에서도 점유율이 상승할 것"이라고 예상했다.
zero@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.