DB금투 “넷마블, 제2의 나라 매출은 3분기부터…목표가↑”
- 손엄지 기자
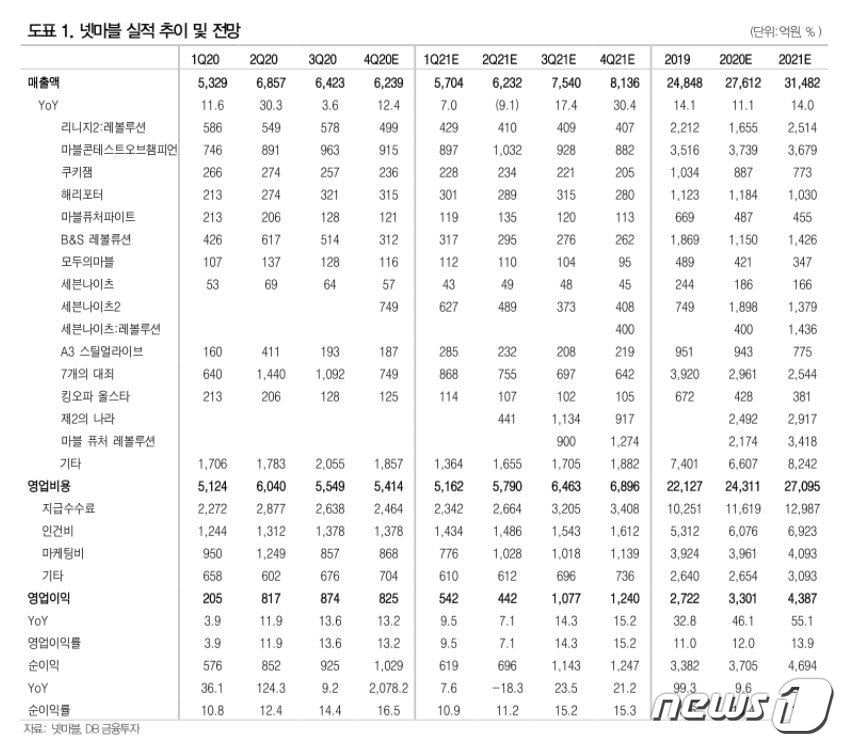
(서울=뉴스1) 손엄지 기자 = DB금융투자는 19일 넷마블에 대한 투자의견을 '매수'로 유지하고 목표가를 18만원으로 상향한다고 밝혔다. 하반기 본업 호조와 지분 가치 상승을 반영했다.
황현준 DB금융투자 연구원은 "넷마블의 2분기 매출액은 6232억원, 영업이익 442억원으로 시장의 기대치를 하회할 것으로 보인다"면서 "6월 10일 한국, 일본, 중화권에 출시된 제2의 나라가 흥행 중이지만 2분기 실적 기여도는 크지 않은 가운데 기존 게임들의 매출 감소세가 이어지면서 외형이 축소될 것으로 보인다"고 설명했다.
다만 제2의 나라 매출은 3분기부터 온기 반영돼 실적을 견인할 것으로 전망했다.
황 연구원은 "하반기 중 마블 퓨쳐 레볼루션, 세븐나이츠 레볼루션, BTS 트림, 머지 쿠야 아일랜드가 잇따라 나오면서 출시 기대감과 실적 개선이 지속될 것으로 예상된다"면서 "이에 힘입어 하반기 매출액과 영업이익은 상반기보다 각각 24%, 36% 증가하고 예정된 신작의 매출이 모두 온기로 반영되는 2022년 1분기까지 전 분기 대비 실적 개선세를 이어갈 것"이라고 했다.
넷마블의 지분가치도 높아질 것으로 전망했다. 넷마블네오는 하반기 기업공개(IPO)에 나선다.
황 연구원 "엔씨소프트, 코웨이, 하이브, 카카오뱅크, 카카오게임즈 그리고 넷마블네오의 지분가치를 반영해 목표가를 상향했다"면서 "게임 본업은 호조가 예상되고 보유 지분 가치 상승으로 밸류에이션(가치) 부담도 줄었기 때문에 현 주가에서 매수 전략이 유효할 것"이라고 판단했다.
eom@news1.kr
Copyright ⓒ 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용금지.